

こんにちは!FPしょうとです。
普段は少年野球のコーチとしてグラウンドで子どもたちと汗を流しながら
FP(ファイナンシャルプランナー)として
「家計と投資の素振り(基礎固め)」の大切さをお伝えしています。
投資の世界でよく耳にする
「資産3000万円を超えてからが複利の本番」という言葉。
これ、結論からハッキリ言いますね。
大嘘(おおうそ)です!
投資を始めて22年が経ちますが、1つ痛感していることがあります。
投資で一番心が折れそうになるのは
実は
「暴落した時」でも
「流行りの銘柄に手を出して半減した時」でもありません。
「積み立てても、積み立てても、全然増えない時」です。
SNSで「複利爆発!」
「資産が雪だるま式に増える!」
という威勢の良い言葉を信じて投資を始めたのに
画面を開いて前日比を見ると「+10円」
「……グラウンドの砂利かよ!」とツッコミを入れたくなりますよね(笑)
でも安心してください。
それはあなたが下手なわけでも
銘柄選びを間違えているわけでもありません。
全員が通る「素振り(下積み)の時期」なのです。
今回は
投資初期の「地味でしょぼく見える時期」をどう乗り越えるか
そして資産額ごとに複利効果の体感がどう変わっていくのかを
僕の実体験とFP視点を交えてリアルにお伝えします!
そもそも「複利」とは?(野球で例えると…)
複利とは
「預けたお金(元本)についた利息に、さらに利息がついていく仕組み」のことです。
例えば、年利5%で運用する場合:
- 1年目: 1万円 + 利息500円 = 10,500円
- 2年目: 10,500円(元本+昨年の利息) + 利息525円 = 11,025円
- 3年目: 11,025円 + 利息551円 = 11,576円
- 4年目:・・・・・・・
このように
時が経つほど雪だるま式にお金が増えていきます。
数学的には「指数関数」と呼ばれるグラフを描きます。
紙を半分に折り曲げる作業をイメージしてみてください。
1回折ると厚さは2倍。
25回折ると富士山の高さになり
42回折ると月まで届き
103回折ると宇宙のサイズを超えます
数式で表すとこんな感じです。
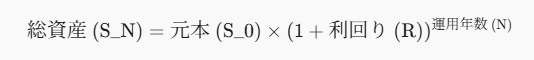
これだけ聞くと凄まじいパワーですが
「序盤はまったく威力を感じない」という大きなクセがあります。
野球で言えば
毎日素振りを100回やっても
最初の1ヶ月はバッティングフォームの凄さに誰も気づいてくれないようなものです。


【段階別】資産額ごとの複利効果とリアルな体感
では、実際の資産額によって複利の体感がどう変わるのか見ていきましょう。
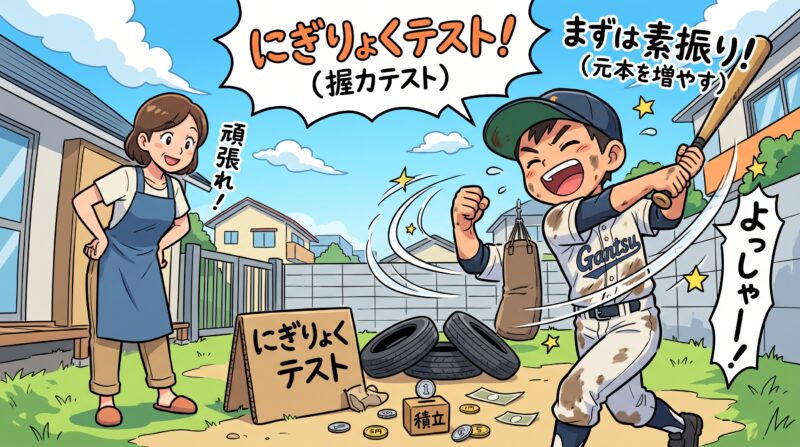
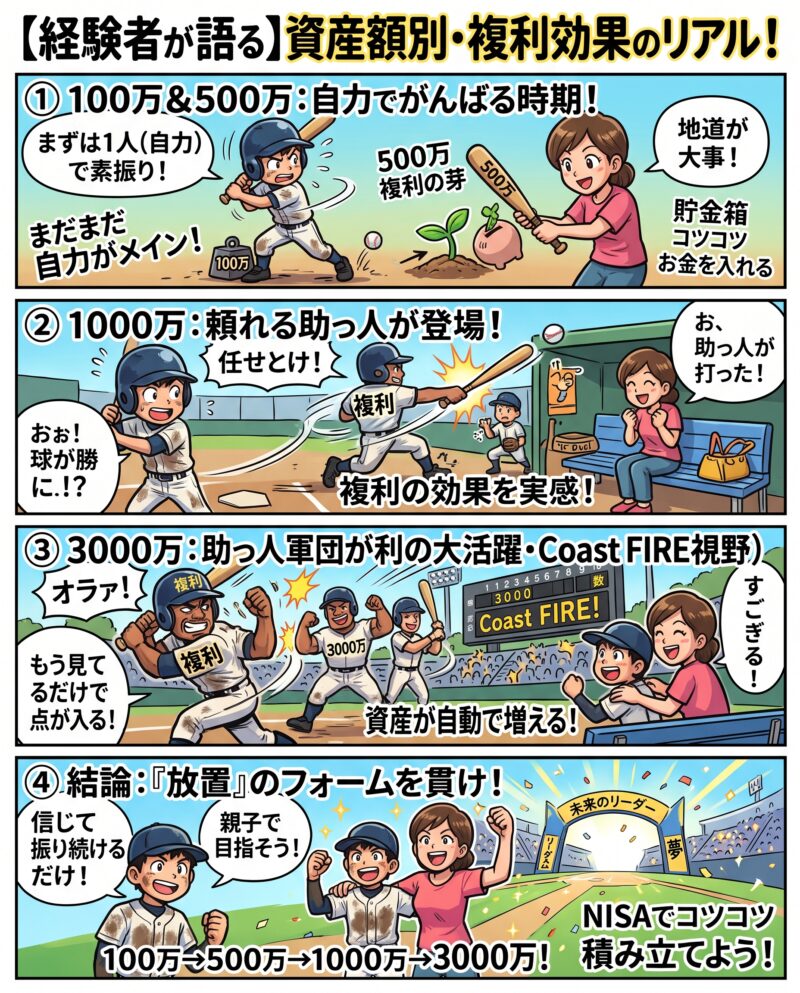
① 0円〜100万円:メンタルを鍛える「握力テスト期」
一番退屈で
正直まったくワクワクしない時期です。
10万円を年利5%で運用しても
1年で増えるのはたったの5,000円(1日あたり約13円)
翌日に8円下がるなんて日常茶飯事です
- この時期のポイント: お金を増やす時期ではなく、「投資の値動きに慣れるゲーム」です。ダメージが少ない今のうちにマイナスを経験し、暴落に動じないメンタルを鍛える「握力テスト(基礎体力作り)」の期間だと割り切りましょう。
- やるべきこと: 一発逆転を狙ったギャンブル投資に浮気せず、「入金力(毎月の積み立て額)」を増やすこと。素振りと同じで、まずはバットを振る回数(元本)を増やすのが一番の近道です。
② 100万円〜500万円:魔がさす「下心との戦い」
500万円を年利5%で回すと
1年で25万円(月約2万円)増える計算になります
年間で給料1ヶ月分ほどが増えるイメージなので、バカにできない水準です。
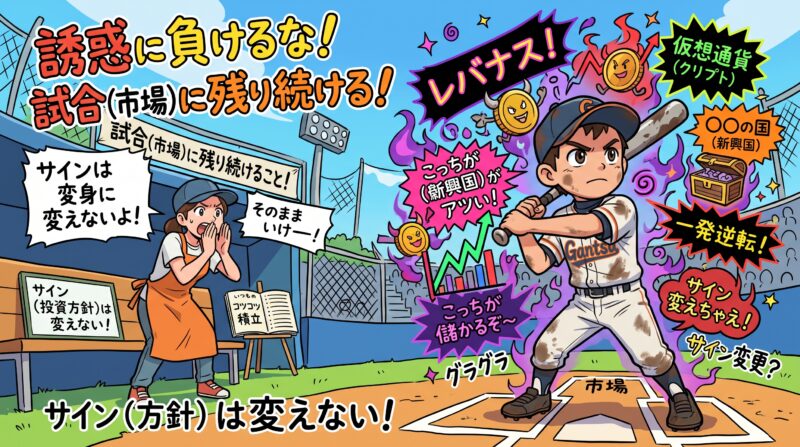
- この時期のポイント: 投資に少し慣れてくると「レバナス」「仮想通貨」「〇〇の国がアツいらしい」といった誘惑(下心)が次々と襲ってきます。
- やるべきこと: 誘惑に負けず「試合(市場)に残り続けること」。サイン(投資方針)を途中でコロコロ変えず、愚直に同じインデックスファンドを積み立て続けましょう。
③ 500万円〜1000万円:複利エンジン始動(本番突入!)
1000万円を年利5%で運用できれば
1年で50万円(月約4万円)
毎年ボーナスが1回増えるような感覚になります。
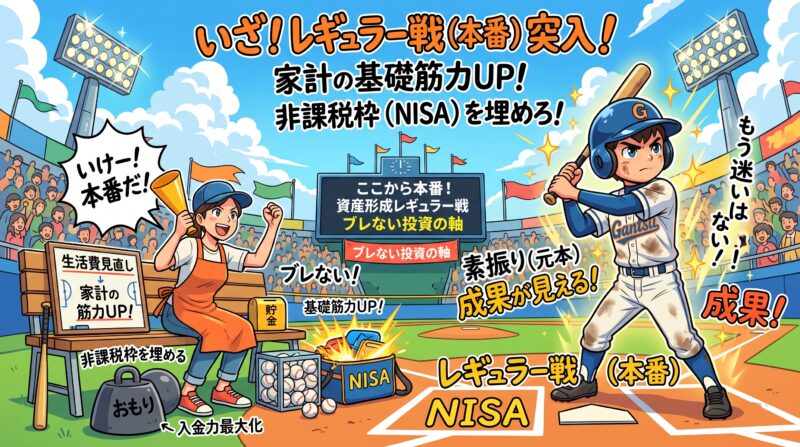
- この時期のポイント: ここから資産形成のレギュラー戦(本番)です。投資の軸がブレなくなり、成果が目に見えて実感できるようになります。
- やるべきこと: 生活費を見直し、NISAなどの非課税枠をしっかり埋めていくこと。家計の基礎筋力を高め、入金力を最大化させましょう。
④ 1000万円〜3000万円:複利覚醒・「もう一人の自分が働く」
3000万円を年利5%で運用できれば
1年で150万円(月12.5万円)増えます。
まるで「家族の中にもう一人、しっかり稼いでくれる働き手が増えた」ような状態です。
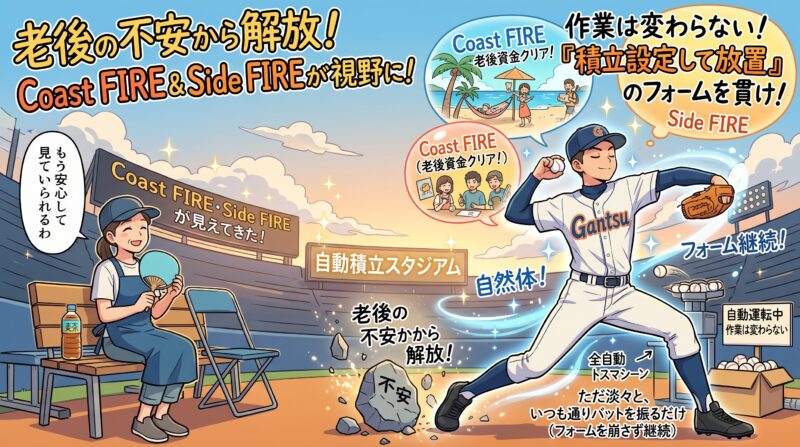
- この時期のポイント: 老後資金に対する過度な不安から解放され、Coast FIRE(老後資金の目途が立ち、無理に貯金しなくても良い状態)やSide FIREがリアルに視野に入ってきます。
- やるべきこと: やるべき作業は変わりません。「積立設定をして放置」というフォームを崩さずに継続するだけです。
⑤ 3000万円以上:資本主義の波に乗る「ジェットコースター期」
5000万円を年利5%で5年放置するだけで
6300万円(+1300万円)になる世界です。
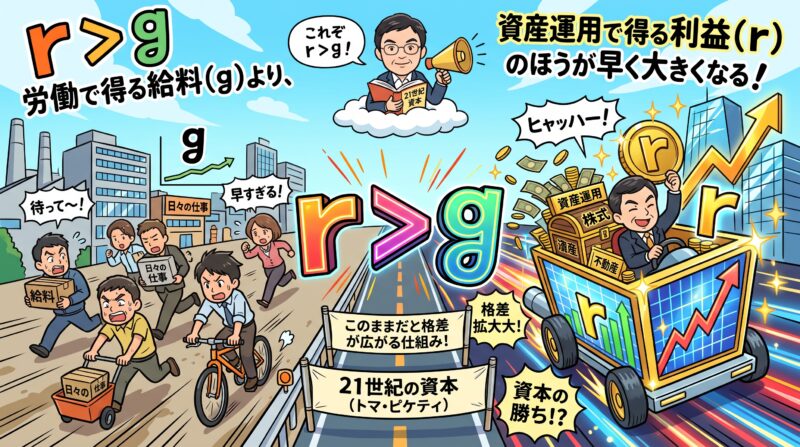
労働収入の増加スピードよりも、資産が増えるスピードの方が早くなる現象
(r>g) ピケティ
を身をもって体感します。
ただし、1日で資産が1%動くだけで50万円上下するため
日々の値動きはジェットコースター並みになります。
よくある疑問:「資産3000万円から複利が効く」は本当?
繰り返しになりますが、
結論は「大嘘」です。
10万円でも3000万円でも
複利の計算式(指数関数)は最初から寸分狂わず働いています。
ただ
元本が小さいうちは1日の増減が「10円」など微小なため
目に見えにくいだけなのです。
「3000万円から」というのは
単純に元本が大きいから増える「金額」が目立つようになっただけの話です。
僕が「複利の凄さ」を実感した3つの瞬間
僕自身、投資を続ける中で「これが複利の力か…!」と鳥肌が立った瞬間が3つあります。
📊 1. 資産の増え方が「単なる直線」から「急上昇のカーブ」に変わった瞬間
投資を始めた初期は
複利の効果なんてほとんど目に見えません。
しかし
地味な下積みを経てある時期を超えると
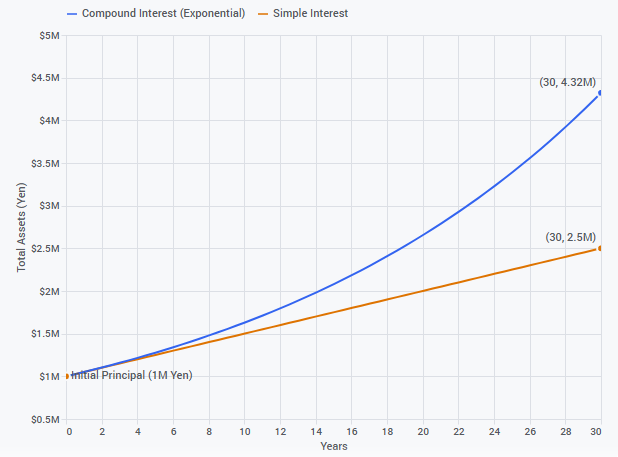
資産の増え方が二次関数的に一気に急加速します。
元本だけの直線的な伸び(単利)と
雪だるま式に増える複利の差が圧倒的に開くステージ。
これは
初期の「全然増えてる実感が湧かない…」という退屈な期間を耐え抜いた人だけが目撃できるご褒美のような瞬間です。
たとえば
毎月5万円を30年間(年利5%)で
積立投資した場合の「元本」と「複利を含めた総資産」の推移を見てみましょう。
10年目: 元本 600万円 ➡️ 総資産 約776万円(+176万円)
20年目: 元本 1,200万円 ➡️ 総資産 約2,055万円(+855万円)
30年目: 元本 1,800万円 ➡️ 総資産 約4,161万円(+2,361万円)
年数を重ねれば重ねるほど
元本と総資産の「隙間(=複利の力)」が圧倒的な差となって広がっていきます
最初は小さな変化でも
後半になればなるほど打球がぐんぐん伸びてスタンドインするような
劇的な加速を身体で実感した瞬間でした。
📈 2. 年間の「運用益」が、自分の「年間積立額」を追い抜いた瞬間
積立投資をコツコツ続けていると
「自分が汗水垂らして入金したお金」よりも
「お金が勝手に生み出してくれたお金」の方が多くなるという
主客転倒の瞬間が訪れます。
先ほどと同じ「毎月5万円(年間60万円)・年利5%」のシミュレーションの場合
21年目にそのドラマが起きます。
あなたが1年間で積み立てる金額: 60万円
資産が1年間で勝手に生み出す運用益: 約105万円
自分が1年間頑張って積み立てた60万円よりも
お金が勝手に稼いできてくれた運用益(105万円)の方がはるかに大きくなるわけです。
野球で例えるなら
「今まで自分が一人でバッターボックスに立ち続けていたのに、ベンチから頼れる代打・助っ人選手が何人も飛び出してきて代わりに点を取ってくれるようになった状態」です。
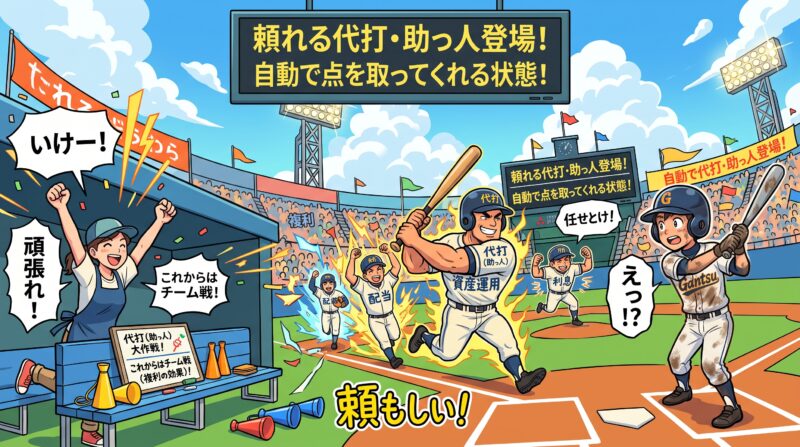
この瞬間
「自分が働いてお金を稼ぐステージ」から
「お金にも働いてもらう二刀流のステージ」へ完全にシフトしたことを強く実感しました。
⏳ 3. 「始めるのが遅いだけで、倍以上の努力が必要」だと気づいた瞬間
複利の最大のエンジンは
利回りの高さ(金利)ではなく「時間」です。
同じ目標金額を目指すとき
スタート時期の差がどれほど残酷な差になるかを知った時
複利の本当の恐ろしさを痛感しました。
たとえば
老後や将来のために「2,000万円」を作りたいと考えたとき
20歳から始めるのと
40歳から始めるのでは
毎月の必要額が「単純な2倍」では済みません(年利5%で計算)。
| スタート年齢 | 60歳までの期間 | 毎月の必要積立額 | 2000万円作るための「投資元本」 |
| 20歳から 🌟 | 40年間 | 約1.3万円 /月 | 約624万円(残りは全て複利の利益!) |
| 40歳から ⚠️ | 20年間 | 約4.9万円 /月 | 約1,176万円 |
40歳スタートの場合
20歳スタートに比べて毎月の積み立て負担は約3.7倍になり
自分のお財布から出す自己資金も約550万円多く払う必要があります。
「時間を味方につけること」こそが資産形成における最大の武器であり
後から取り戻すには想像以上の努力(コスト)がかかるのだと
FPとしても一人のパパとしても身にしみて感じた瞬間です。
だからこそ
少年野球の指導と同じで
「1日でも早く正しいフォームで振(始め)り始めること」が何より大切なんだと痛感しています。
まとめ:資産形成は「ノックを耐え抜く生存ゲーム」
資産形成を一言で表すなら
「退場せずに生き残り続けるゲーム」です。
少年野球でも
最初からホームランを打てる子はいません。
地味なキャッチボールやノック
素振りをコツコツ続けた子だけが
試合で大きな打球を飛ばせるようになります。
投資もまったく同じです。
「全然増えないじゃん…」という無風の時期を耐え抜き
退場せずに市場にとどまり続けた人だけが
将来「複利爆発」の大きな波に乗ることができます。
- 投資の技術で頑張る必要はない: NISA等で積立設定をしたら、あとはほったらかし!
- 頑張るべきは日常の打席: 本業でしっかり稼ぎ、節約と家計管理で「入金力」を高めること!
周りの派手な成果やSNSのノイズに焦る必要はありません。
自分のペースで、着実に資産の基礎固めをしていきましょう!
このブログは野球を通じて、社会で通用するリーダーを育てる。そして、お金を理由に子供の夢を諦めさせない。この2つの柱で、あなたの親子バッテリーを全力で応援するブログです!
【PR】「昔集めたジャニーズグッズ、処分に困ってない?」とお悩みのあなた!ジャニキングなら箱に詰めて送るだけでサクッと買い取ってくれます。
「ただの断捨離のつもりが、意外な臨時収入に!」なんて嬉しい悲鳴も多数。部屋もスッキリ、お小遣いもGETして、推し活の資金へフルスイング!



コメント