

こんにちは!
野球コーチ兼ファイナンシャルプランナーのFP しょうとです。
40代を迎えると
子供の教育費や部活動の費用
住宅ローン
そして自分たちの老後資金まで……
まさに「満塁のピンチ」のように不安が一気に押し寄せてくる時期ですよね。
グラウンドで子供たちに
「次にどんなプレイをするか逆算して動け!」と指導している私ですが
お金の管理も全く同じです。
行き当たりばったりのフルスイングではなく
「ゴール(老後)から逆算した戦略」を立てることが勝利(資産形成)への一番の近道になります。
今回は
40代のリアルな年収・貯金データをもとに
「いくら貯めれば勝ち組(上位層)なのか」
「老後に向けて40代でいくら準備すべきか」を分かりやすく解説します!


1. 40代の現実〜年収と貯金額のスコアボード〜
まずは敵を知り
己を知ることから。
世間の40代がどれくらい稼いで
どれくらい貯めているのか
現実の「スコアボード」を見てみましょう。
40代の年収事情
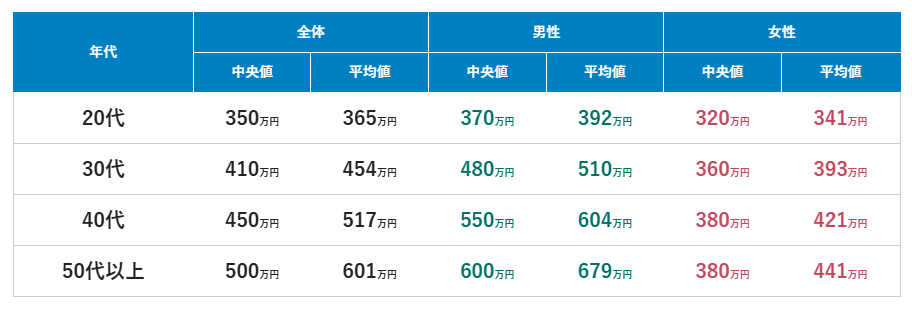
転職市場などの最新データによると、40代の年収事情は以下の通りです。
- 全体平均年収: 約517万円(中央値: 約450万円)
- 男性平均年収: 約604万円(中央値: 約550万円)
- 女性平均年収: 約421万円(中央値: 約380万円)
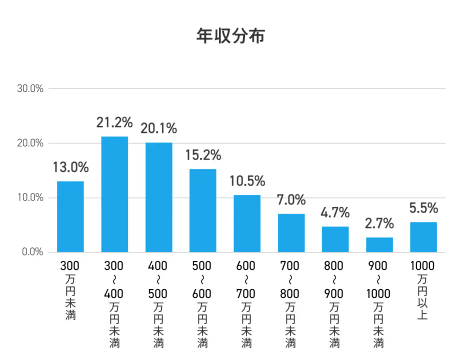
ボリュームゾーンは年収300万〜600万円帯。
上位20%に入る年収700万円以上の層が全体平均を引き上げています。
税金や社会保険料を引いた月々の手取り額に換算すると
およそ30万円前後(ボーナス除く)がリアルな相場感です。
正社員の年収中央値は?男女別・年齢別・都道府県別にも解説 平均年収ランキング【最新版】


40代の資産(金融資産)事情
続いて、預貯金や株式などの金融資産(※不動産を除く)を見てみます。
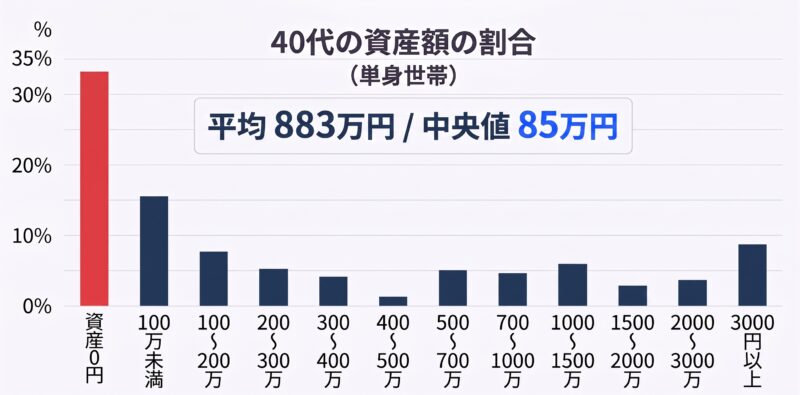
- 単身世帯: 平均 883万円 / 中央値 85万円
- 2人以上世帯(ファミリー層): 平均 944万円 / 中央値 250万円
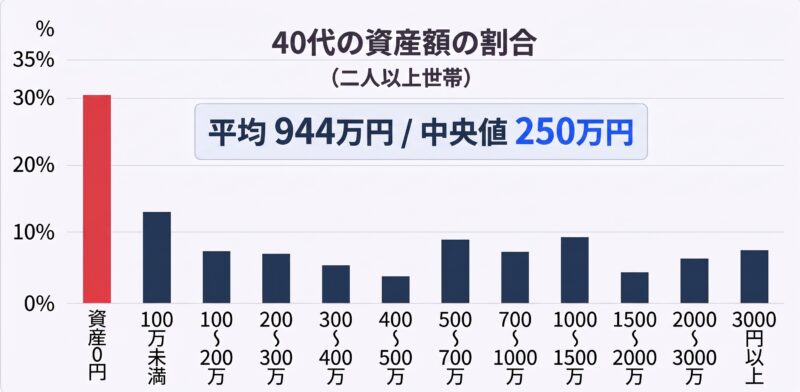
ここから見えてくるのは
「資産形成の極端な二極化」です。
単身世帯では「貯金100万円未満」が約半数を占める一方で
1,000万円以上保有している人も約20%存在します。2人以上世帯でも同様です。
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」(単身世帯調査・二人以上世帯調査)各種分類別データ・金融資産保有額(金融資産を保有していない世帯を含む/世帯主の年令40歳代)※貯金=預貯金のほか株式・投資信託等の金融資産を含む
💡 FPしょうとのワンポイントアドバイス 平均値は一部の超お金持ちが引き上げているため、実態に近いのは**「中央値」**です。 中央値ベースで見ると、単身なら100万円、2人以上世帯なら300万円あれば、同年代の中で「真ん中より上(上位50%以内)」に位置していると言えます。

2. 40代の「エリート(勝ち組)」の基準とは?
「真ん中より上」ではなく
さらに一歩抜きんでた「上位15%(資産偏差値60)」を目指すなら
一体いくらの資産が必要なのでしょうか?
同年代の「資産エリート」と呼ばれる基準値は以下の通りです。
- 単身世帯: 1,500万円
- 2人以上世帯: 2,000万円
40代でこの水準に到達していれば
早期からコツコツと資産形成を続けてきた「上位15%のエリート層」と言えます。
「えっ、うちなんて全然届いてないよ……」
と落ち込む必要はありません!
大切なのは「これからのバッティングフォーム(行動)」です。

3. 老後資金から逆算する目標設定(目指すは「サイドFIRE」)
貯金の最大の目的は
「将来の不安をなくし、大切な家族の夢や自分の人生を守ること」ですよね。
完全な不労所得だけで暮らす
「完全FIRE」を目指すなら1億円以上の資産が必要になりますが
ハードルが高すぎます。
そこでおすすめしたいのが
「不労所得 + 少額の労働」で暮らす『サイドFIRE(バリスタFIRE)』というスタイルです。
老後に必要なリアルな数字を弾き出してみましょう。
65歳時点で必要な生活費と年金(試算)
※公的年金を「国民年金のみ(約5.6万円/月)」と仮定したConservative(保守的)な条件で計算します。
- 毎月の生活費(平均)
- 単身世帯: 約19.1万円 / 月
- 夫婦世帯: 約31.4万円 / 月
※かなり多い気はしますが・・・一旦こちらで試算してみましょう!
- 毎月の不足額(赤字額)
- 単身世帯: 約13万円 の不足
- 夫婦世帯: 約25万円 の不足
65歳時点で必要な運用資産額
この毎月の赤字額を
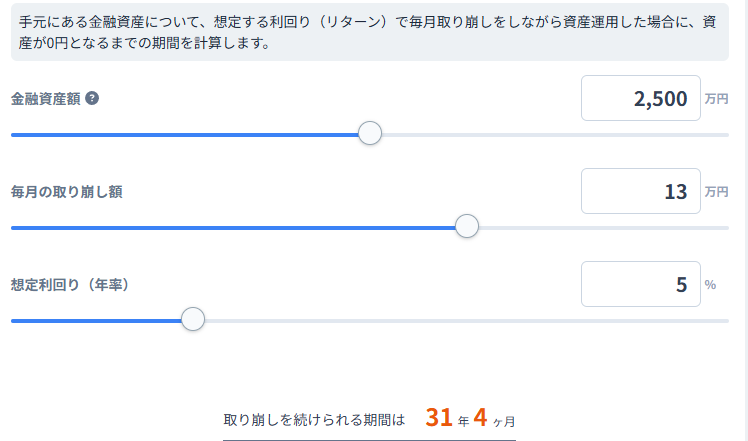
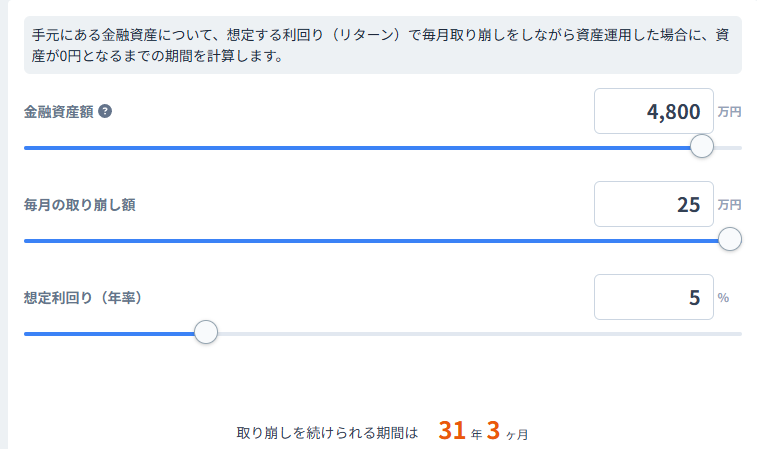
新NISAなどを活用して「年利4%〜5%で30年間取り崩しながら運用する」前提で計算すると
65歳時点で必要なゴール資金が見えてきます。

- 単身世帯: 65歳時点で 2,500万円 (96歳まで毎月13万円取り崩せる)
- 夫婦世帯: 65歳時点で 4,800万円
これが
老後も安心して自分らしく暮らすための「到達地点」です!!
4. 40代時点でいくらあればゴールに到達できるか?
では
65歳でこのゴールに届くために
「40歳の今、いくら資産があればいいのか」を逆算(バックキャスト)してみましょう。
① 40歳時点の必要資産(追加積立をしない場合)
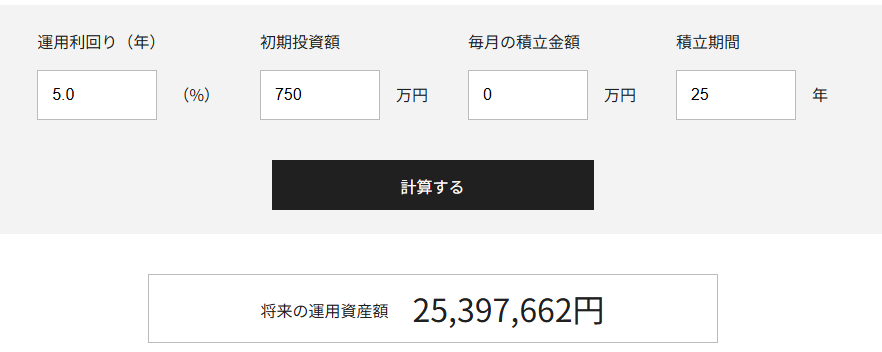
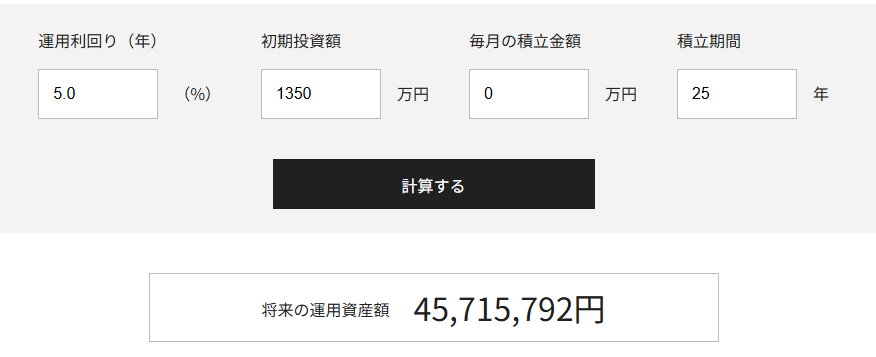
今ある資産を年利5%で25年間運用し放置した場合
目標に届く初期資金は以下の通りです。
- 単身世帯: 40歳時点で 750万円 (25年後に約2,500万円)
- 夫婦世帯: 40歳時点で 1,350万円 (25年後に約4,800万円)
② 40歳貯金ゼロからスタートする場合の「毎月の積立額」
「今、手元にそんなまとまったお金はないよ!」という方
ご安心ください。
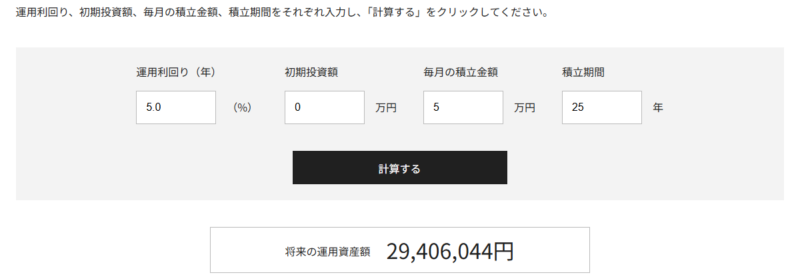
40歳から25年間
新NISAなどで毎月積立投資(年利5%想定)を行った場合に必要な金額はこちらです。
- 単身世帯(目標2,500万円): 毎月 約5万円
- 夫婦世帯(目標4,500万円): 毎月 約8万円
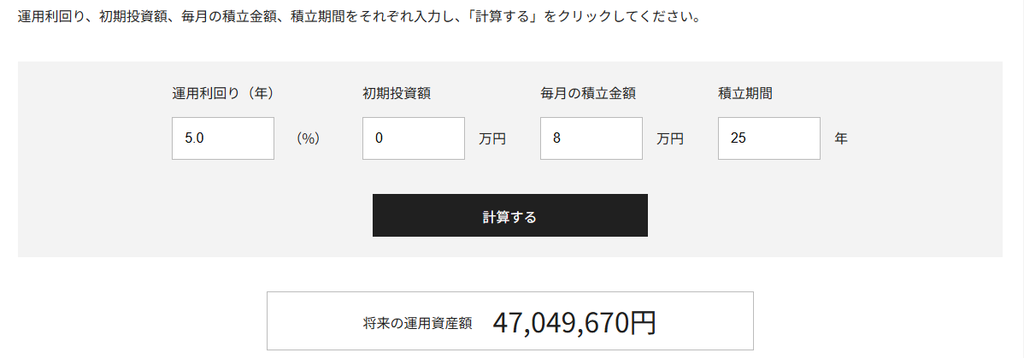
いかがでしょうか?
「毎月5万円〜8万円」なら
スマホの格安SIM化や不要な保険の見直し
無駄な固定費という名の「デッドボール」を削れば
なんとか手の届くリアルな数字だと思いませんか?

5. 資産を増やして「勝ち組」になるための4つのマインドセット
最後に
40代から資産形成を成功させるために必要な
「4つの心構え(マインドセット)」をお伝えします。
①「とりあえずやってみっか」の初球フルスイング思考
「損したらどうしよう」
「難しそう」と
ベンチで悩んでいる間に時間は過ぎていきます。
今の時代
NISA口座の開設も固定費の見直しも
スマホひとつで驚くほど簡単にできます。
見逃し三振より、まずは打席に立って振ってみることが大切です。
何より、今が人生で一番若い日です!今以上にベストなタイミングはありません!
② ゴールからの「逆算思考」
野球でも
「何点差を追うか」で攻め方が変わるように
資産形成も「自分は老後にいくら必要なのか」というゴールから逆算して行動を決めます。
目標が明確になれば、無駄な遠回りや不要なリスクを避けることができます。
③ 自分が満足できるラインを知る(足るを知る)
周りと見栄を張り合って生活水準を上げてしまうと
どれだけ稼いでもお金は残りません。
「家族とサウナに行って、美味しいラーメンを食べられれば十分幸せ!」といった
自分なりの満足ライン(足るを知る)を持っておくことが
最強の防御力になります。
そもそも、毎月の生活費を以下より低く抑えれば、将来の必要資金額を抑えることができます。
- 単身世帯: 約19.1万円 / 月
- 夫婦世帯: 約31.4万円 / 月
④ 資産形成そのものを「楽しむ」
勉強やトレーニングと同じで
「苦行」としてやっている人は
「楽しんでやっている人」に絶対勝てません。
家計簿アプリで資産が増えていく感覚や
NISAの積立をゲーム感覚で楽しむこと。
楽しく継続することこそが、一番の近道です。
孔子(古代中国の思想家)
『論語』にある言葉
「これを知る者はこれに好む者に如かず。これを好む者はこれを楽しむ者に如かず」
(意味:あることを理解している人は、それを好きな人には敵わない。それを好きな人は、それを心から楽しんでいる人には敵わない)

まとめ:40代はまだ「5回裏」!今日から一歩を踏み出そう
40代からの資産形成は
人生という試合で言えばまだまだ「5回裏」です。
前半戦で出遅れていたとしても
ここからのゲームプラン(逆算と思考)次第で、いくらでも巻き返すことができます!
「子供がお金を理由に夢を諦めないようにしたい」
「自分たちも老後を笑って過ごしたい」
その想いがあれば大丈夫です。
まずは
「家計の固定費を1つ見直してみる」
「NISAについて調べてみる」
といった小さな一歩から始めてみましょう!
あなたの人生というチームのキャプテンとして
そしてお子さんとの素晴らしい親子バッテリーとして
これからも一緒に走っていきましょう!
最後までお読みいただき、ありがとうございました!
【著者プロフィール】 FP しょうと(FP2級 / 少年野球コーチ) 「野球を通じて社会で通用するリーダーを育てる」「お金を理由に子供の夢を諦めさせない」をモットーに活動中。子育て世代の資産形成や教育資金づくり、ライフプランの設計を全力で応援しています!

【PR】「おしゃれで良い家具、高すぎて買えない…」と諦めていませんか?CAGUUUなら高品質&トレンド家具が驚きの低価格!全品3,000点以上で、本田圭佑さんも注目のブランドです。
全国送料無料&5年保証でサポートも万全。賢い家具選びで、憧れの快適なお部屋へフルスイング!


コメント