


みなさん
ついに最終章である第3部へようこそ!
「FPしょうと」です。
第1部・第2部を通して
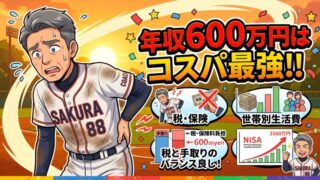
年収600万円が
「日本の上位25%に入るエリートでありながら」
「税金面でも幸福度面でも一番損をしないコスパ最強のポジション」であることを解説してきました。



ですが
ここで指をくわえて
「いいなぁ、年収600万の人たちは…」
と羨んでいるだけでは、スコアボードの数字は1点も動きません。
「今の会社にいても、年に数千円しか給料が上がらない…」
「もう40代だし、今さら新しいことに挑戦するのも怖い…」
そう思ってしまう気持ち
痛いほどよく分かります。
私だってグラウンドでノックを打ちながら
「昔みたいにキレのある打球が打てないな…」と自分の衰えに落ち込む毎日です。
昔観た映画『マトリックス』のキアヌ・リーブスのように
迫り来る弾丸(生活費と老後不安)を
エビ反りで避けられたらどんなに楽か……
(実際やったら確実にギックリ腰になりますが)
しかし、諦めるのはまだ早いです!
年収400万円台から年収600万円の「勝ち組ライン」へ到達するためには
根性論で残業時間を増やすのではなく
「賢い戦略と正しく立つ打席(バッターボックス)」を知ることが重要なのです。
第3部では
年収600万円を最短で手に入れるための具体的な2つのステップと
一生お金に困らないための思考法をお伝えします!
年収600万円を突破する「2つのバッターボックス」
本業の給料を上げようとするとき
多くの人が
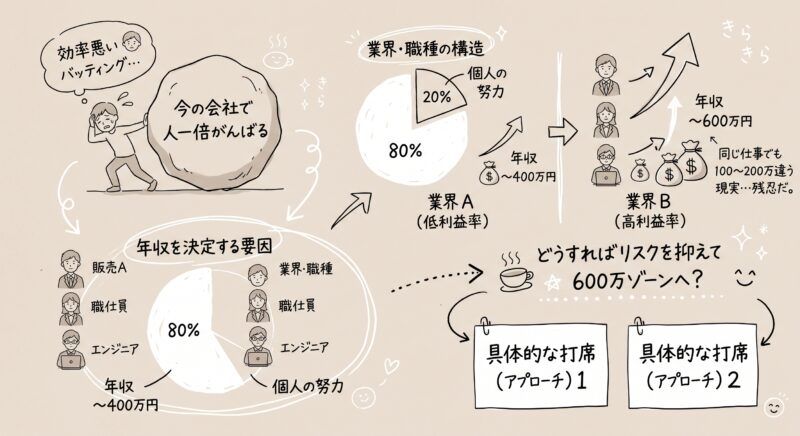
「今の会社で人一倍がんばって評価される」という方法を選びがちです。
しかし、これは非常に効率が悪いバッティングと言わざるを得ません。
なぜなら
年収の大部分は「個人の努力」ではなく「どの業界・どの職種にいるか」で8割方決まってしまうからです。
同じ営業職
同じ事務職
同じエンジニアでも
業界の構造(利益率)が違えば
年収が100万〜200万円単位で変わってくるのがこの世の残酷なリアルです。
では
どうすればリスクを抑えて年収600万円のゾーンへ飛び込めるのでしょうか?
具体的な打席(アプローチ)は以下の2つです。

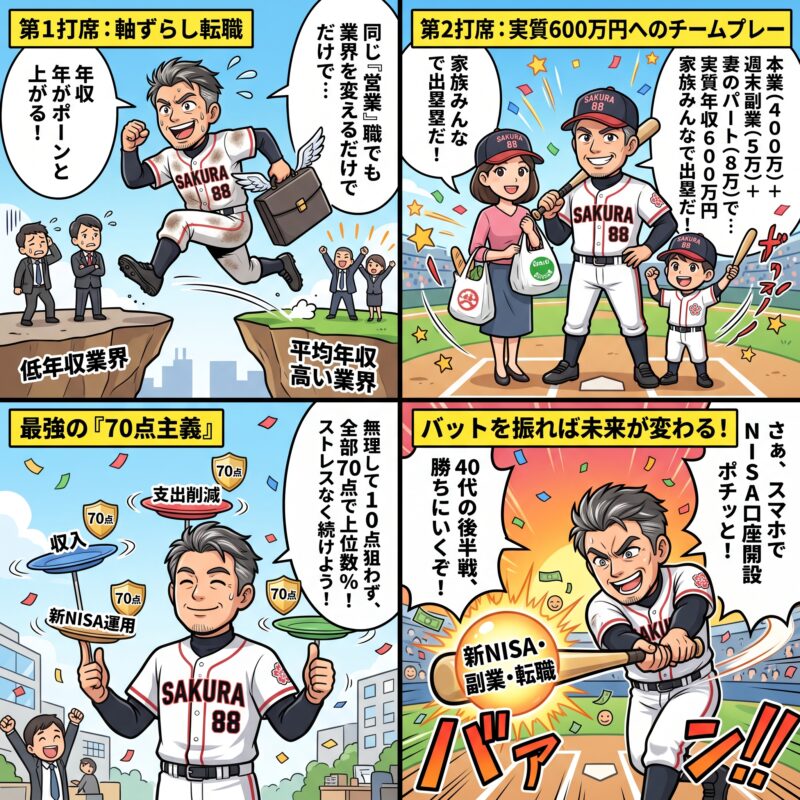
打席①:「軸ずらし転職」で平均年収の高い業界へシフトする
40代での転職というと
「未経験の業界に飛び込んで一からやり直す」というイメージを持ち
恐怖を感じる人が多いでしょう。
しかし
そんな無謀な特攻をする必要はありません。
元リクルートのmoto氏(戸塚 俊介(とつか しゅんすけ))等も推奨する有名な転職戦略が
「軸ずらし転職」です。
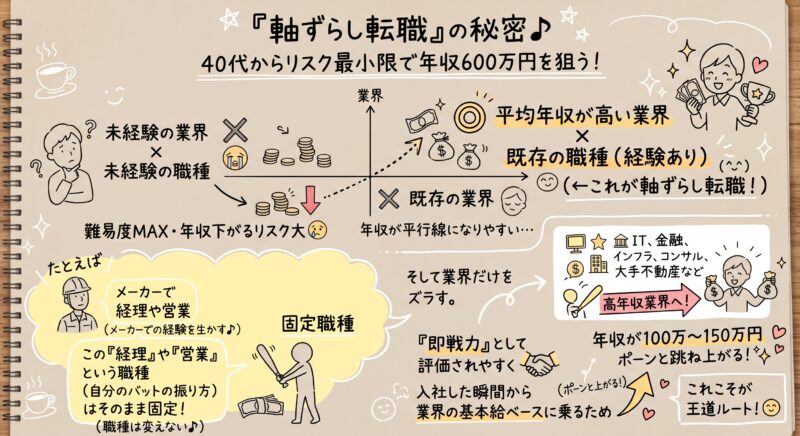
転職には「業界」と「職種」という2つの軸があります。
- × 未経験の業界 × 未経験の職種(難易度MAX・年収下がるリスク大)
- × 既存の業界 × 既存の職種(年収が平行線になりやすい)
- ◎ 平均年収が高い業界 × 既存の職種(経験あり)(←これが軸ずらし転職!)
たとえば
あなたが「メーカーで経理や営業」をやっていたとしましょう。
その「経理」や「営業」という職種(自分のバットの振り方)はそのまま固定します。
そして
業界だけを「平均年収が高い業界(IT、金融、インフラ、コンサル、大手不動産など)」へズラすのです。 [出典:厚生労働省『賃金構造基本統計調査』等より業界別平均年収参照]
※厚生労働省の『転職者実態調査』等によると、転職によって年収が増加する人の割合は約40%に上ります。 [出典:厚生労働省『令和2年転職者実態調査』]
職種経験はあるため
「即戦力」として評価されやすく
入社した瞬間から業界の基本給ベースに乗るため
年収が100万〜150万円ポーンと跳ね上がることが珍しくありません。
昔のサクセス系ドラマのように「一発逆転!」を狙うのではなく
自分の得意な守備位置(職種)を保ったまま
給料の高い球場(業界)へ移籍する。
これこそが、40代からリスク最小限で年収600万円を狙う王道ルートです。
打席②:「本業 + 副業 + 家族のチームプレー」で実質600万円を作る
「いやいや、そうは言っても転職はハードルが高いよ…」
という方もご安心ください。
年収600万円という数字は
「1つの会社からの給与明細だけで達成する必要はない」のです。
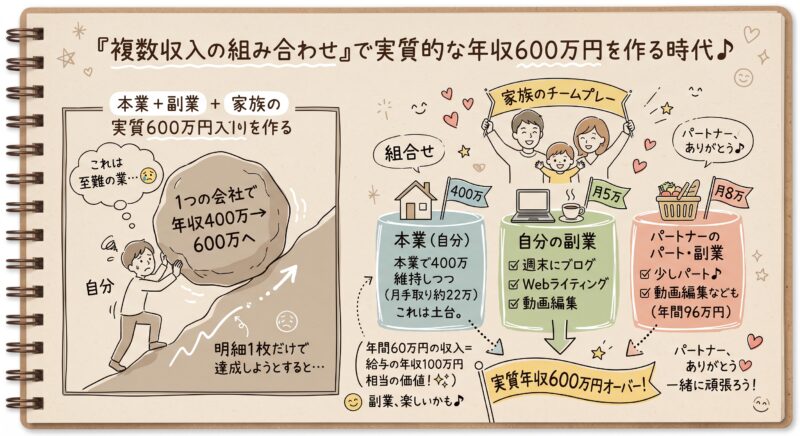
現代は「複数収入の組み合わせ」で実質的な年収600万円を作る時代です。
- 本業(自分)の給料:年収400万円(月手取り約22万円)
- 自分の副業:月5万円(年間60万円の収入=給与の年収100万円相当の価値!)
- パートナーのパート・副業:月8万円(年間96万円)
- 世帯全体の合計収入:実質年収600万円オーバー!
いかがでしょうか?
「1つの会社で年収400万から600万へ上げる」のは至難の業ですが
「本業で400万維持しつつ」
「週末にブログやWebライティング」
「動画編集などの副業で月5万稼ぎ」
「パートナーにも少しパートに出てもらう」のであれば
達成できる気がしてきませんか?
しかも
副業による収入は国税庁の区分において「事業所得」や「雑所得」になるため
適切な経費計上を行うことで
会社員の給料(給与所得)よりも税金面で優遇されやすいという隠れたメリットもあります。
野球でも
1人のスラッガーだけに頼るチームより
1番から9番まで全員がしぶとく出塁するチームの方が出塁率は高く
勝ち星を上げやすいですよね。
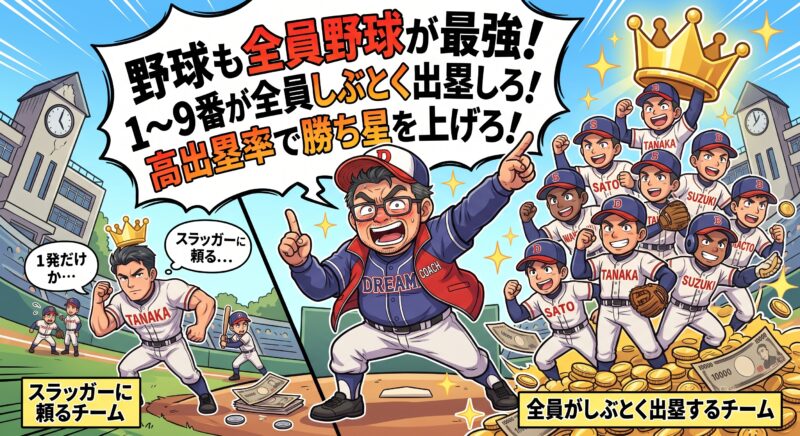

家計も同じです。
家族みんなで
あるいは複数の収入源でチームプレーを展開することが
最強の防波堤になります。
資産形成で一番大切な「70点主義」のススメ
ここで
私がFPとして相談に乗る中で最もお伝えしたい「心構え」をお話しします。
資産形成の方程式は
何度も言うようにとてもシンプルです。
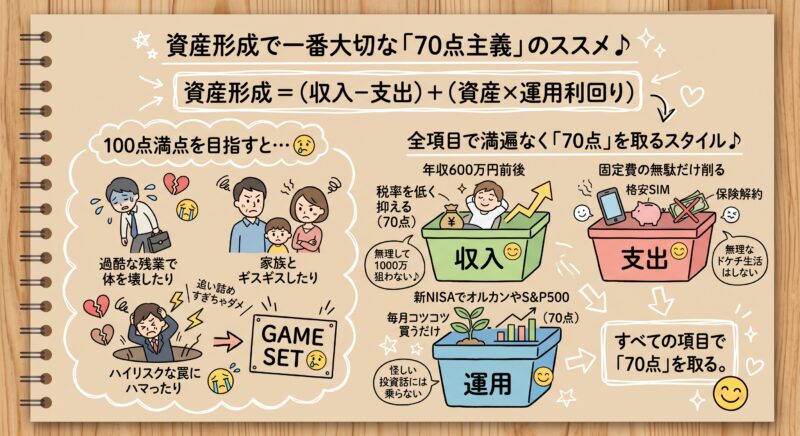
資産形成 =(収入-支出) + (資産×運用利回り)
世の中の真面目なお父さん・お母さんほど
「本業で年収1,000万稼いで、節約も極限まで切り詰めて、投資でも爆益を出して100点満点を取らなきゃ!」と自分を追い詰めてしまいがちです。
ですが
そんな「100点満点」を目指すと
過酷な残業で体を壊したり
家族との会話が減ってギスギスしたり
投資のハイリスクな罠にハマったりしてゲームセットになりかねません。
私が提唱したいのは「全項目で満遍なく70点を取るスタイル」です。
- 収入:無理して1,000万を狙わず、年収600万円前後で税率を低く抑える(70点)
- 支出:格安SIMへの変更や不要な保険の解約など、固定費の無駄だけ削って無理なドケチ生活はしない(70点)
- 運用:怪しい投資話には乗らず、新NISAでオルカンやS&P500を毎月コツコツ買うだけ(70点)
すべての項目で「70点」を取る。
これだけで
あなたの家計の総合得点は上位数%の超優秀なスコアになります。
無理な大振りで三振するよりも
70点のスイングで確実に内野の頭を越えていく。
この「70点主義」こそが
ストレスなく
家族との時間や趣味(野球やテニス、晩酌など)を全力で楽しみながら
着実に資産を増やす最高のアプローチなのです。
おわりに:知識を得たら、あとは試打席に立ってバットを振るだけ!
長くなりましたが
全3部作を通してお伝えしてきた「年収600万円のコスパ最強説」
いかがでしたでしょうか?
最後に
少年野球のコーチとして
そして一人のFPとして
あなたに一番伝えたいメッセージを送ります。
どんなに素晴らしい野球の解説書を読んでも
ベンチでスコアブックを眺めているだけでは
打率は1分も上がりません。
ヒットを打つために必要なのは
「ヘルメットをかぶり」
「バッターボックスに立ち」
「向かってくるボールに対してバットを振ること」です。
資産形成もまったく同じです。
YouTubeやブログで
「NISAが良い」「固定費削減が大事」という知識を得ただけでは
あなたの口座残高は1円も増えません。
- 今日、スマホから格安SIMのプランを調べてみる
- 今週末、不要な掛け捨て以外の保険証券を見直してみる
- 新NISAの口座開設ボタンをポチッと押してみる
- 転職サイトに登録して、自分の市場価値をチラッと覗いてみる
どんなに小さくても構いません。
今日
この瞬間から「具体的にバットを振る(行動する)」こと。
その一回の一振りが
5年後、10年後のあなたの未来を
そして大切な家族の笑顔を大きく変えていきます。
40代、まだまだ人生の5回裏、試合はこれからが本番です!
あなたの資産形成と素晴らしい未来のナイスバッティングを
私は心から応援しています!
最後までお読みいただき、本当にありがとうございました!
【本記事で参照・典拠した主な公的データ・出典先】
- 国税庁『令和5年分 民間給与実態統計調査』
- 総務省統計局『家計調査年報(家計収支編)』
- 国税庁『タックスエンジニアリング(所得税の税率・給与所得控除等)』
- 金融庁『NISA特設ウェブサイト』『高齢社会における資産形成・管理』
- 内閣府『児童手当制度のご案内』
- 文部科学省『高校生等への修学支援(高等学校等就学支援金制度)』
- 厚生労働省『令和2年転職者実態調査』『賃金構造基本統計調査』
- Kahneman, D., & Deaton, A. (2010) “High income improves evaluation of life but not emotional well-being.” Proceedings of the National Academy of Sciences (PNAS).
【著者プロフィール】
FPしょうと
子育て世代や40代の家計改善・資産形成をサポートする現役ファイナンシャルプランナー(FP2級)。週末は少年野球チームのコーチとして、子どもたちと泥だらけになりながら白球を追いかけている。ブログにて「家計の守りと攻め」のノウハウをリアルな視点で発信中。
【PR】「毎日の移動、もっとスマートにしませんか?」免許不要で乗れる特定小型原付ならJPStarsにお任せ!電動バイクや折りたたみ機など、おしゃんでハイパワーなモデルが勢揃い。
渋滞を回避して移動ストレスを回避する「最強の守備」を固めつつ、通勤もレジャーもフルスイングで楽しもう!


コメント