

どうも!野球コーチ兼ファイナンシャルプランナーの「FPしょうと」です!
2024年に始まった「新NISA(少額投資非課税制度)」
早いものでスタートから月日が経ちましたが
みなさん投資の調子はいかがでしょうか?
途中で「初心者殺し」と呼ばれるような株価の乱高下・暴落イベントもありましたが
なんだかんだで口座数は爆増中!
「今年からNISAデビューしました!」という方も多いんじゃないでしょうか。
いや〜、素晴らしいです!ナイスバッティング!
未来の自分のために
勇気を出して第一歩を踏み出した自分を
まずは全力で褒めてあげてください。
……で、投資という新しいグラウンドに立った皆さんが、次に直面する「壁」がこれですよね。
「で、結局いくら積み立てたらいいの?教えて、しょうとコーチ!」
「毎月30万円まで非課税で投資できる!」なんて言われても
そんなクソデカい枠を急にもらって「はい、どうぞ」と投げ込まれても困りますよね。
ピッチャー返しどころか、バッターボックスでフリーズですよ。
今回は、そんな悩める皆さんに「新NISAのおすすめ積立額」を徹底解説していきます!
あ、最初に言っておきますが
投資額を適当にノリで決めると後でめちゃくちゃ後悔します。。。。。
「なんとなく隣の人が月5万言ってるから…」みたいな理由で決めると
数年後に自分の首を絞めることになりますからね(><)
自分の家計とライフプランに合った「最高の打順(積立額)」を、僕と一緒に探していきましょう!


そもそも「FPしょうと」ってどんなやつ?(ちょっと自虐タイム)
解説に入る前に、少しだけ僕のダサい過去の話をさせてください(笑)
今でこそこうやってFP(ファイナンシャルプランナー)として
「新NISAが〜」
「資産形成が〜」なんて偉そうにブログを書いたりしていますが
ほんの数年前までの僕なんて、お金の知識ゼロどころか「壊滅的なカモ」でした。
どのくらいダサかったかというと……
- 「投資?そんなのギャンブルでしょ!株なんてやったら破産して家を失う!」と本気で信じていた。
- 「銀行預金が最強!通帳の数字が増えるのが唯一の正義!」と、金利0.001%の口座に必死で貯金。
- ほくほく顔でやってくる保険のおばちゃんの営業トークにフルスイングで乗っかり、不要な保険に入りまくり。
- 家計簿もつけず、「まあなんとかなるやろ!」と居酒屋で飲み散らかす。
……はい、完全に「カモがネギと鍋とガスコンロを背負って歩いている」状態でした。
そんな「お金のド素人」だった僕が
なぜ今こうやって投資を熱く語っているのか?
それは、ある「小さな一歩」を踏み出したことで
見える世界がガラリと変わったからです。
だからこそ言いたいんです。
今お金の知識がなくても
ビビっていても全然大丈夫!
昔の僕みたいな「やらかしタイプ」でも変われたんだから
この記事を読んでいるあなたなら絶対に大丈夫です!
おすすめ積立額①:毎月1,000円|まずは打席に立つ!人生を変える「魔法の1,000円」
「えっ、しょうとコーチ……月1,000円??なんなら月100円?今、俺たちのことバカにしました?」
そう思われた方
ちょっと待ってください!
バットを置かないで!
この「月1,000円」という金額
一見すると小さく思えるかもしれませんが
あなたの人生にとっては
「アームストロング船長が月面に踏み出した一歩」並みに偉大な1,000円なんです。
まず言わせてくだい。
月1,000円でもNISAを始めている時点で、あなたは超・超・優秀です!
「え〜、でも世間はみんなNISAやってるでしょ?」と思っていませんか?
💡 根拠データと出典
NISAの利用率:金融庁発表データによると、2026年6月末NISA口座数は3,048万口座となったが、成人人口(約1億人)全体に対する実際のNISA利用割合は約3人に1人(30%程度)にとどまっています。また、買付額0円の未稼働口座数が約1,044万口座以上とあると言われているため実際に買い付けしている口座は2,000万口座程度(約5人に1人)とのこと。
街中で「さもNISAやってます」みたいな顔して歩いているサラリーマンも
実際は5人に1人くらいしかやっていません。
残りの4人は「NISA?あー、あのニュースでやってるやつ?」レベルか
そもそも名前すら知りません。
そんな中
自分の手で口座を開設し
設定をして1,000円でも投資に回した。
これってめちゃくちゃ凄いことなんです。自信を持って胸を張ってください!
なぜ最初は「月1,000円」でいいのか?
投資の世界は
言ってみれば「魔境」です。
これから10年
20年と長い道のりを歩んでいく中で
間違いなく色んなことが起こります。
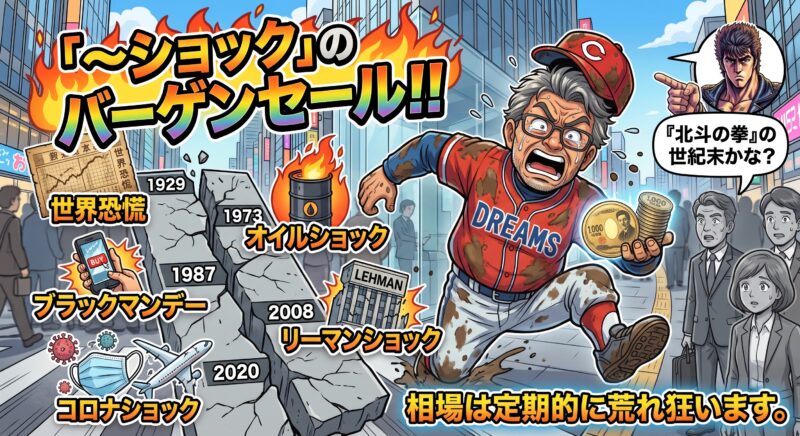
過去100年を振り返ってみても……
- 世界恐慌(1929年)
- オイルショック(1973年)
- ブラックマンデー(1987年)
- リーマンショック(2008年)
- コロナショック(2020年)
「〜ショック」のバーゲンセールですよ。
『北斗の拳』の世紀末かな?ってくらい
相場は定期的に荒れ狂います。
株価は乱高下し
ニュースやSNSでは「バブル崩壊!終わりだ!」と大騒ぎ。
そんな時に
初心者がいきなり毎月10万円とか投資していたらどうなるか?
画面を見て顔面蒼白
「あ、あばばばば……」と震えて
一番安い底値のタイミングで恐怖に耐えきれず売却してしまうんです。
まさに「初心者殺し」の罠!
でも
もしこれが「月1,000円(あるいは月100円)」だったらどうでしょう?
株価が30%暴落しようが
「あ、なんか下がってるな〜。まあ牛丼一杯分だし大丈夫っす!」と
余裕の笑みを浮かべていられますよね。
1,000円が変える「意識」と「視界」
投資で一番大事なのは
「少額でスタートして、投資の雰囲気や値動きの感覚に慣れること」です。
実は僕自身も
一番最初は「月1,000円」からのスタートでした。
当時は
「投資なんて怖すぎる、1,000円ですらドブに捨てることになるかも…」と
ビビり散らかしていました(笑)
でも、実際に月1,000円を積み立ててみると、不思議なことが起こるんです。
「あれ…?案外普通に動いてるな…」
「え、俺、投資家になっちゃった?なんか意識高くね?」
楽天証券やSBI証券の画面を毎日開いては
数十円増えた減ったでニヤニヤする。
「あるある」ですよね!?(笑)
たった1,000円でも自分のお金を市場に投じると
今まで通り過ぎていた政治ニュース
世界の経済
AIやテクノロジーのニュースが
「自分事」として目に飛び込んでくるようになります。
『ドラゴンボール』で言えば
スカウターを装着して戦闘力が見えるようになった感じ!
自分の世界の狭さを痛感すると同時に
経済の仕組みが面白くてたまらなくなる。
たった1,000円。されど1,000円。
あなたの未来を大きく変えるきっかけは、いつだってこの小さな金額から始まります。
おすすめ積立額②:毎月3万円|老後2,000万円問題を「不戦勝」で撃破する王道プラン
「1,000円でバッティングフォームの確認はできた!じゃあ、次に目指すべき現実的な目標は?」
そう聞かれたら
僕がまずおすすめするのが「毎月3万円」です。
ここで
ちょっとSNSやネットの噂話に毒されている皆さんに現実をお伝えしておきましょう。
X(旧Twitter)やYouTubeを開くと、
「新NISAは月10万が最低ライン!」
「月30万満額埋められないやつは投資やる意味なしwww」
みたいな
香ばしい極論を吐く
「自称・億り人」がたくさん生息していますよね。
あんな雑音
ドラゴンボールのスカウターばりにぶっ壊してOKです!
💡 根拠データと出典
新NISAの平均積立額:金融庁「NISA口座の利用状況調査」によると、新NISAの利用者の買付額平均は毎月約1.8万円です。また毎月3万円以下は約30%前後。
実際のデータを見ても
月3万円以下でコツコツ投資していた人が全体の約30%もいたんです!
つまり、「月3万円」積み立てられている時点で、あなたは世間の平均以上!かなり優秀なプレイヤーなんです!
「月3万円じゃ意味ないのかな…」なんて落ち込む必要は1ミリもありません。
月3万円でいくらになる?シミュレーション
「でも、月3万円で本当に将来のお金って足りるの?」
「大した金額にならないんじゃないの?」
フッフッフ……甘いです!!『ちびまる子ちゃん』の花輪くんもビックリのシミュレーション結果をお見せしましょう!
💡 積立シミュレーションの試算条件
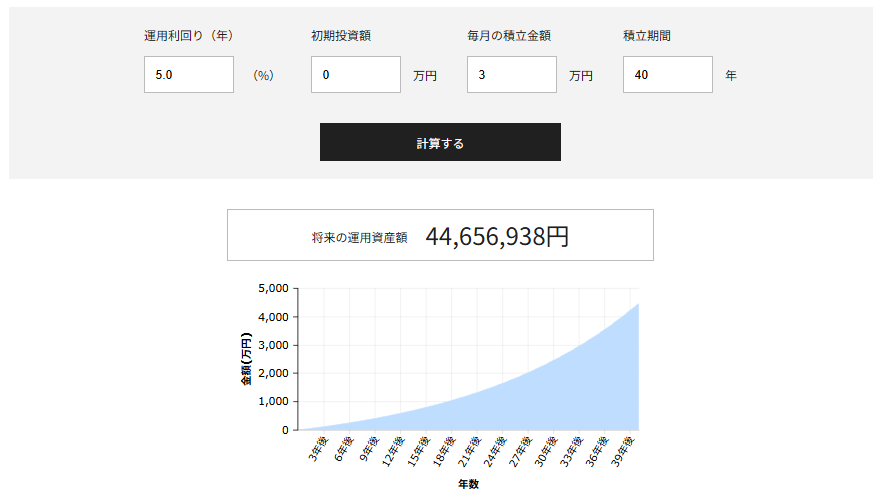
想定利回り:年利5.0%(複利・1か月ごとの定額積立で計算)
計算モデル:一般的な資産運用シミュレーション(S&P500や全世界株式の長期平均リターン5〜8%に基づき、現実的・保守的な5.0%を採用)
| 運用期間 | 投資元本 | 運用益 | 資産総額(非課税) |
|---|---|---|---|
| 10年後 | 360万円 | 約104万円 | 約464万円 |
| 20年後 | 720万円 | 約502万円 | 約1,222万円 |
| 30年後 | 1,080万円 | 約1,376万円 | 約2,456万円 |
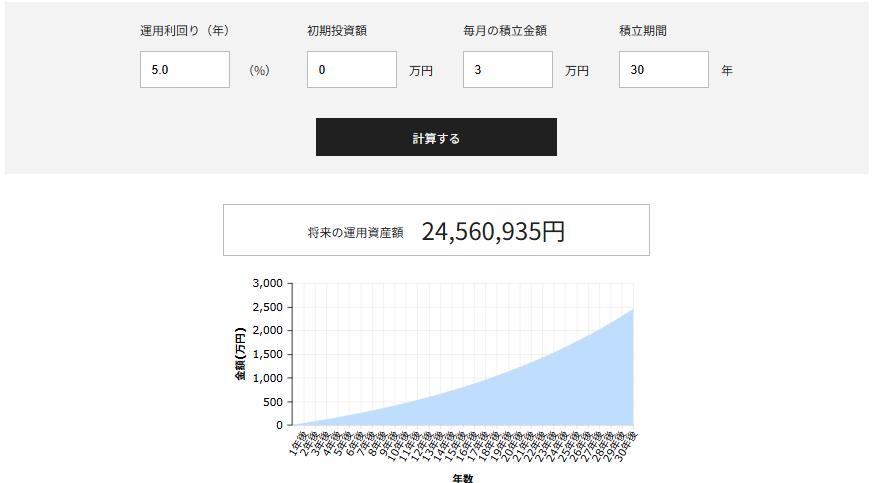

見てください、この30年後の数字を!
総額・約2,500万円!!
元本1,080万円に対して、増えた利益が約1,376万円!
元本よりも増えた利益の方が大きくなっているという、まさに複利の魔法です。
探してください。世間を賑わせたあの話題を。
はい、不戦勝で完全解決〜〜〜!!
もしあなたが今30歳なら
60歳になった時には手元に2,500万円の資産が完成しています。
しかも
新NISAだからこの増えた1,376万円にかかる税金(通常なら約20.315%=約279.5万円!)は全額ピタッとタダ(非課税)です!
国が「税金いりませんよ」と言ってくれてるんです。やばくないですか?
ちなみに
もしあなたが「ハタチ(20歳)」からこの月3万円積立をスタートさせ
60歳までの40年間放置したとしたら……
資産総額:約4,465万円!!(元本1,440万円+運用益3,025万円)


おいおいおい、二十歳のポテンシャル高すぎだろ!!
『同・級・生』とか『東京ラブストーリー』を観て胸をキュンキュンさせてる場合じゃないぞ!
貯蓄型保険に入ってる場合でもないぞ!(笑)
月3万円をコツコツ積み立てるだけで
老後の不安はほぼ解消できます。
「月3万じゃ何も変わらない」なんて言ってくる奴がいたら
ドラマ『半沢直樹』の倍返し顔でスルーしてやりましょう!
40代に捧ぐ!家計を見直して「月3万円」を捻出する作戦会議
ここまで読んできて、特に40代の皆さんはこう思ったかもしれません。
「しょうとコーチ、話は分かった。」
「知識としては知ってるんだよ!」
「でもな……40代って一番金がかかるんだよ!」
「住宅ローンに教育費、親の介護に会社の付き合い……」
「月3万どころか、毎月赤字ギリギリだわ!」
分かります。痛いほど分かります。
40代といえば
家庭でも仕事でも「中間管理職」
上からは叩かれ、下からは突き上げられ
家に行けば子供の塾代や部活の費用がかさむ……
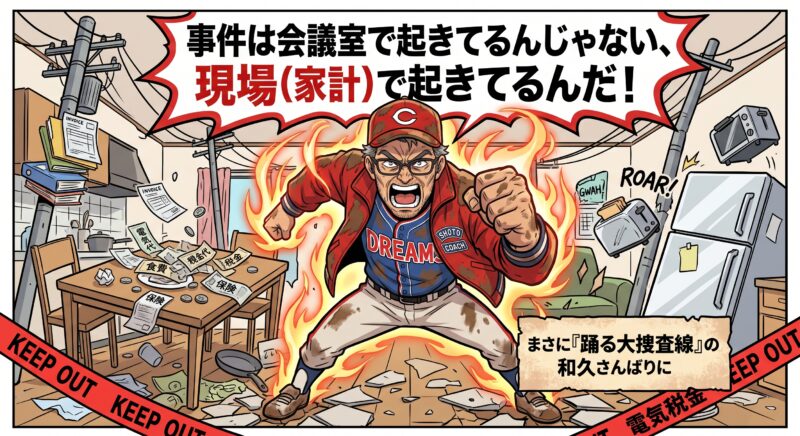
まさに『踊る大捜査線』の和久さんばりに
「事件は会議室で起きてるんじゃない、現場(家計)で起きてるんだ!」と叫びたくなる年代ですよね。
💡 根拠データと出典
40代の平均年収と手取り:国税庁「民間給与実態統計調査(令和7年分)」によると、40代前半の平均給与は約531万円。税金や社会保険料を控除した毎月の手取り額は約35万円程度となります。
ですが、諦めないでください。
月3万円の捻出は、「給料を今すぐ3万円上げる」より「固定費を3万円削る」ほうが100倍簡単です!
ここで、僕がおすすめする「家計の仕分け作戦」をご紹介します。
① 携帯キャリアを格安SIMに変更する
大手キャリアで月8,000円〜1万円払っていませんか?
ご夫婦で格安SIM(ahamo、LINEMO、UQ mobile、Y!mobileなど)に変えるだけで、月1万5,000円〜2万円の浮きが発生します。これだけで目標の半分以上達成!
② 昔入った「謎の保険」を解約・見直しする
20代後半や結婚した時に、言われるがままに入った特約盛り盛りの生命保険や医療保険。「月15,000円」とか払っていませんか?
掛け捨てのシンプルな死亡保険だけに絞れば、月3,000円〜5,000円程度に収まります。これで月1万円浮いた!
③ なんとなく払っているサブスク・無駄な固定費を断捨離する
使っていないジムの会員費、見なくなった動画配信サービス、昔のケータイ契約で残っている謎のオプション。これらを解約するだけで月3,000円〜5,000円浮いた!
はい、これで合計「月3万円」の捻出完了です!!
どうですか?自分の生活レベルを極端に落としたり
モヤシ生活を強制したりしなくても
ちょっとした「仕組みの変更」だけで月3万円は誰でも作れるんです。
第1部のまとめ:焦らず、己のペースでバットを振れ!
今回は新NISAのおすすめ積立額として
- 【毎月1,000円】:まずは打席に立ち、投資の雰囲気に慣れる魔法の一歩
- 【毎月3万円】 :老後2,000万円問題を不戦勝で撃破する王道ルート
の2つをご紹介しました。
投資を始めると
どうしても周りの豪華な戦績や
SNSの「月30万投資してます!」というドヤ顔投稿が気になってしまうもの。
オススメ投資額なんて人それぞれなんです!無理は絶対に禁物!
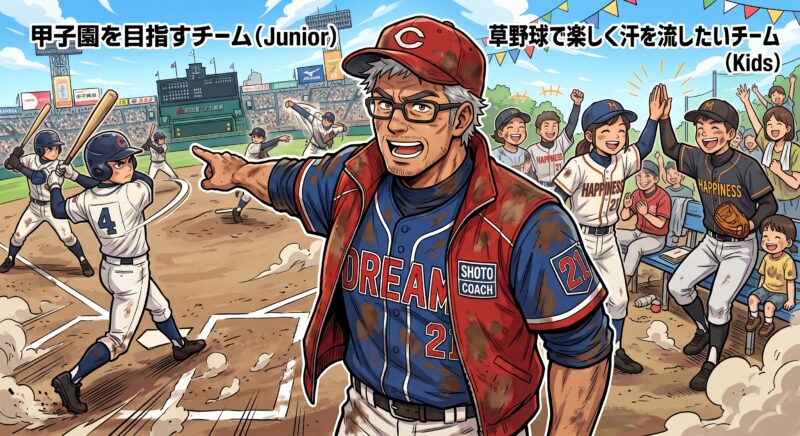
甲子園を目指しているチームもあれば
草野球で楽しく汗を流したいチームもある。
それと同じで
あなたの人生に必要な資産額は
あなたが決めればいいんです。
まずは月1,000円、いけるなら月3万円。
自分に無理のない金額で
長く長くグラウンドに立ち続けること。
これが資産形成で勝つための唯一の秘密です。
……さて!「月3万円で老後問題が解決するのは分かった。でも、もっと資産を増やしたい!」
「FIRE(早期リタイア)を目指したい!」という欲張りなあなた!
次回の【第2部】では
さらに歯ごたえのある「月5万円」「月10万円」
アンド!「余剰資金全額 とうにゅう」のシミュレーションを徹底解説します!
月10万円を投資した時に訪れる「コスパ最強の世界」とは?
そして、多くのアッパー層が陥る「積み立てすぎの罠」とは一体何なのか……!?
次回もお役に立てる内容をお届けしますので、お楽しみに!
ナイスゲーム!また第2部でお会いしましょう!
【著者プロフィール】
FPしょうと
子育て世代や40代の家計改善・資産形成をサポートする現役ファイナンシャルプランナー(FP2級)。週末は少年野球チームのコーチとして、子どもたちと泥だらけになりながら白球を追いかけている。ブログにて「家計の守りと攻め」のノウハウをリアルな視点で発信中
【PR】「ネットの解約違約金が怖くて契約できない…」って人に朗報!おてがる光なら契約期間の縛り一切ナシ。マンション月額3,608円〜と業界トップクラスの安さです。
NTT回線で安定感も抜群!無駄なコストを抑えて家計の守備力を高めつつ、ストレスフリーなネット生活へフルスイング!


コメント