

みなさんこんにちは
「FPしょうと」です。
第1部に引き続き


第2部もお付き合いいただきありがとうございます!
さて
第1部では年収600万円が
「日本の上位25%に入る勝ち組ライン」とお話ししました。
しかし
ここで絶対に忘れてはならないのが
「額面(総支給額)と手取りのギャップ」です。
サラリーマンの給料明細を見ると
基本給や役職手当の下に
なにやら細々と引かれている項目がありますよね。
健康保険料、厚生年金、雇用保険、所得税、住民税……。
まるで『北斗の拳』のザコ敵のように群がって給料をむしり取っていく税金と社会保険料。
「お前はもう引かれている」と言わんばかりの手際良さです。

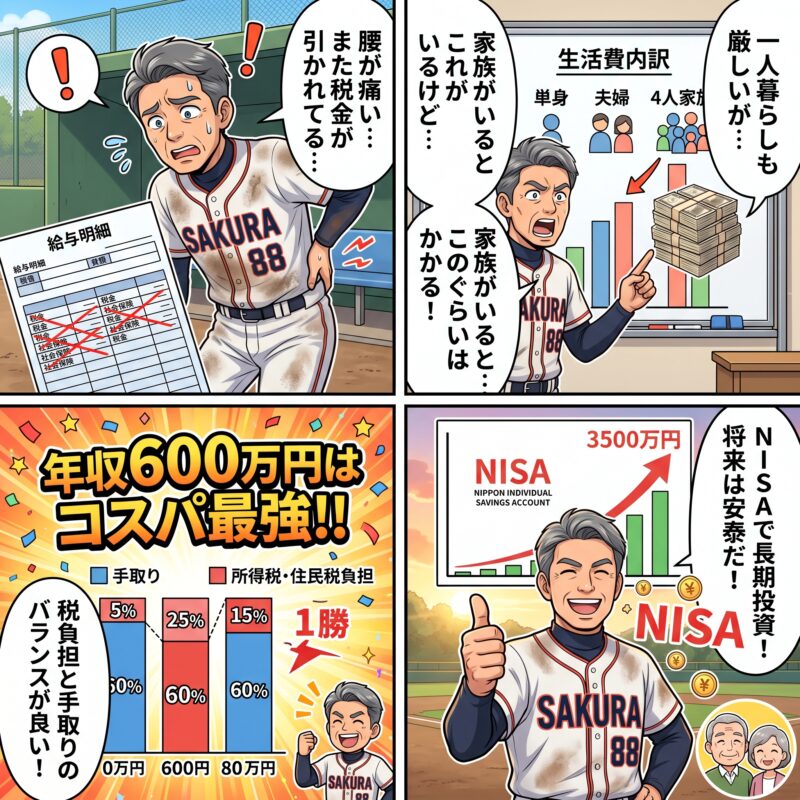
給与所得者の手取り率は概ね額面の75%〜80%程度と言われています。
年収600万円(額面600万円)の場合
手元に残る年間手取り額は約470万円前後(約78%)になります。
月額に換算すると
毎月の手取りは約30万円(+ボーナス年2回で計110万円ほど)というイメージです。
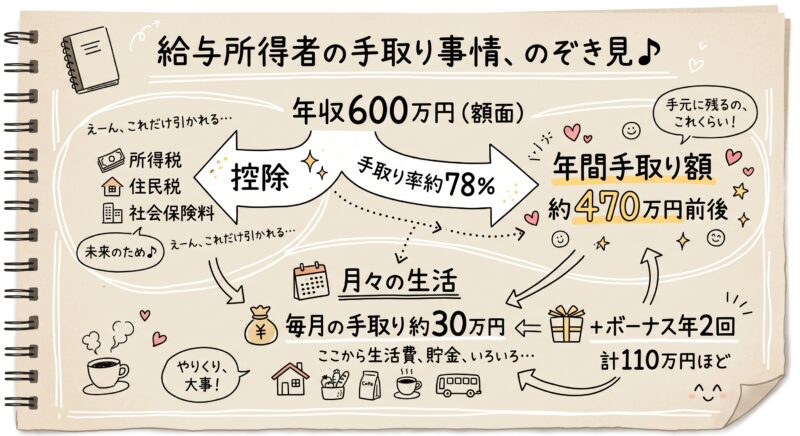
※【根拠データ】扶養親族(妻・子など)の人数や社会保険料率により多少前後しますが、国税庁の源泉徴収税額表および社会保険料率表(協会けんぽ等)を基にした標準的な試算に基づきます。
では
この「月手取り30万円+ボーナス」でどんな生活ができるのか
総務省『家計調査』の単身・ファミリー世帯データをベースにシミュレーションしてみましょう。
世帯人数別:リアルな生活費シミュレーション
① 単身世帯(独身・1人暮らし)
- 月の生活費目安:約19万2,000円(家賃約5.4万円含む)
- 残るお金:毎月約10万円 + ボーナス全額(年間約110万円)
- FPコーチの評価:【圧倒的勝利・独身貴族】
※【根拠データ】総務省統計局『家計調査(単身世帯)最新年報』の消費支出平均(約14万円)+全国平均家賃(約5.4万円)を基に試算。
1人暮らしで年収600万円あれば
生活は超イージーモードです。
昔のドラマ『東京ラブストーリー』のカンチやリカのように
週末にオシャレなレストランへ行き
趣味のゴルフやアウトドアを楽しみ
さらに毎月10万円以上を資産運用に回せます。
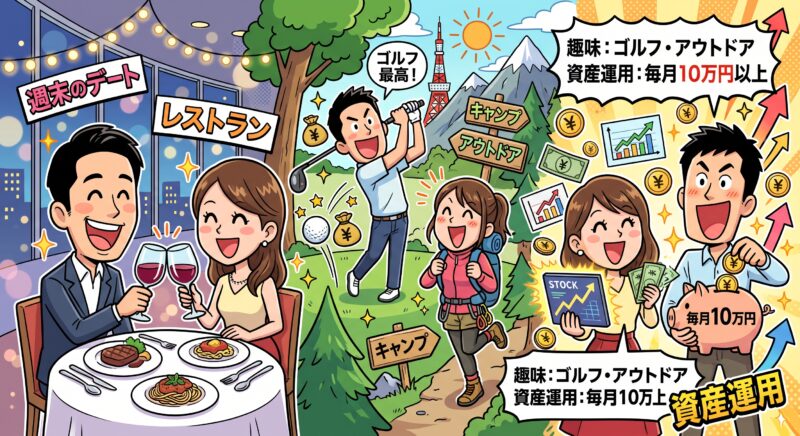

年間で200万円以上の貯蓄・投資ができるため
貯蓄率は脅威の30%越え。資産形成スピードはまさに新幹線並みです。
② 夫婦2人世帯(子供なし)
- 月の生活費目安:約32万円(住居費約9万円含む)
- 残るお金:年間約80万円(共働きならさらに激増)
- FPコーチの評価:【堅実・共働きなら無敵(DINKS)】
※【根拠データ】総務省統計局『家計調査(二人以上の世帯)』の年間生活支出平均を基に試算。
夫婦2人暮らしの場合
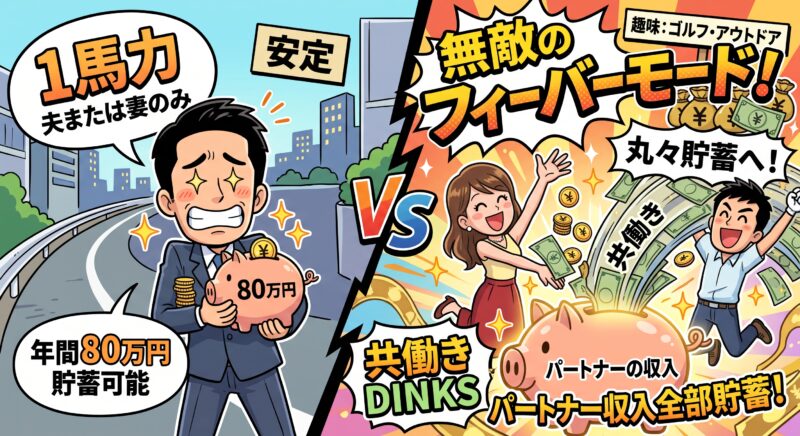
1馬力(夫または妻のみの収入)でも年間80万円ほどの貯蓄が可能です。
これがもし
「夫婦ともに働いている共働き(DINKS:Double Income No Kids)」になれば
パートナーの収入がほぼ丸々貯蓄へ回せる
「無敵のフィーバーモード」に突入します。
資産形成において
この時期に一気に資産を増やしておくことが最大の勝因になります。
③ 親子3人世帯(夫婦+子供1人)
- 月の生活費目安:約37万円
- 残るお金:年間約20万〜30万円
- FPコーチの評価:【やや打率低下・やりくり次第で合格】
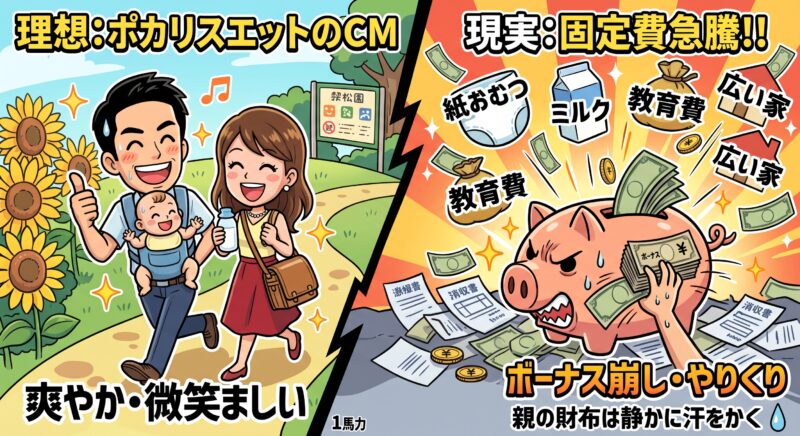
子供が生まれると
紙おむつ代
ミルク代
将来の教育費積立
広い家への引っ越しなどで一気に固定費が上がります。
1馬力だと毎月の収支はほぼトントンになり
ボーナスを崩しながらやりくりするイメージです。
「ポカリスエットのCM」のように爽やかで微笑ましい家族生活の陰で
親の財布は静かに汗をかいています💦
④ 親子4人世帯(夫婦+子供2人・野原ひろしスタイル)
- 月の生活費目安:約38万円〜48万円
- 残るお金:1馬力だとトントン〜年間数万円の赤字リスク
- FPコーチの評価:【カツカツの投手戦・チームプレー必須】
※【根拠データ】総務省の家計調査によると、4人世帯の1か月あたりの生活費の平均は約32万5,000円です。ただし、この金額には住宅ローンや家賃が含まれていない点に注意が必要です。実際に住居費を支払っている世帯では、月額でおよそ5万~15万円程度が上乗せされ、合計で38万~48万円前後になるケースが一般的といえます。
野原ひろしスタイルである
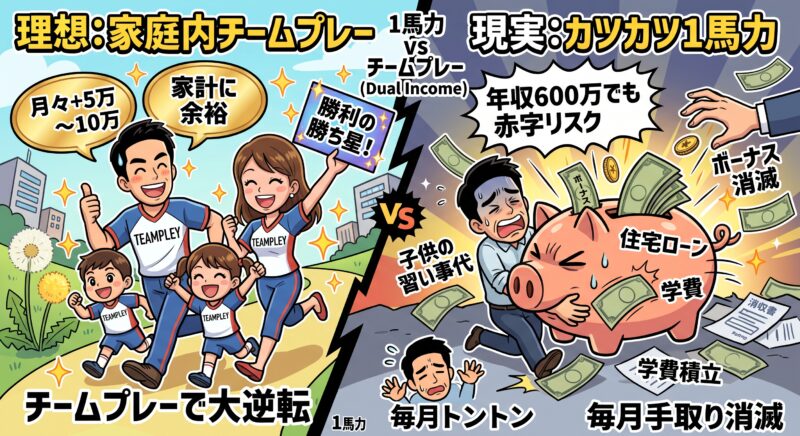
「1馬力で子供2人」の場合
年収600万円でもかなりカツカツのゲーム展開になります。
毎月の手取り30万円は生活費や子供の習い事代で綺麗に消え去り
ボーナスも学費の積立や住宅ローンで消えていく……。
ここで重要になるのが
家庭内での「チームプレー(パートや副業)」です。
パートナーが月に5万〜10万円ほどのパート収入を得るだけで
一気にベンチ(家計)に余裕が生まれ、勝利の勝ち星が見えてきます。
なぜ年収600万円が「コスパ最強」と呼ばれるのか?3つの金融的理由
ここからがFPとして一番お伝えしたい核心部分です。
「年収は高ければ高いほどいいんじゃないの?1,000万円を目指した方が幸せになれるでしょ!」と思うかもしれません。
しかし
日本の税制と社会保障の仕組みを紐解くと
「年収600万円が最も無駄なく得をするポジション」であることが分かります。
理由は大きく3つあります。
理由①:所得税の「10%ゾーン」をキープできる税率マジック
日本の所得税は
収入が増えるほど税率が上がっていく「超累進課税」です。
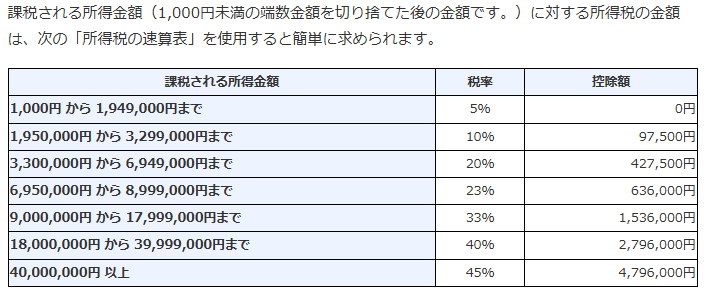
- 課税所得195万円以下:税率 5%
- 課税所得195万〜330万円以下:税率 10%(←年収600万円前後がここ!)
- 課税所得330万〜695万円以下:税率 20%(←年収700万〜800万円を超えると一気に2倍へ!)
※補足:税金は「年収(額面)」にかかるのではなく、給与所得控除(年収600万なら174万円)や社会保険料控除(約90万円)、基礎控除(48万円)などを引いたあとの「課税所得」にかかります。年収600万円の会社員の場合、課税所得がちょうど300万円前後に収まるため、所得税率は最安水準に近い10%(住民税10%と合わせて計20%)で済むのです。
ところが
「よし!もっと稼ぐぞ!」と無理をして残業を増やし
年収700万〜800万円に引き上げたとしましょう。
課税所得が330万円を超えると
所得税率がいきなり「20%」へ跳ね上がります(税率が2倍!)
せっかく体やメンタルを削って残業したのに
増えた分の半分近くが税金と社会保険料で消えていく……。
昔の栄養ドリンクのCMで
「24時間、戦エマス力」なんてキャッチコピーがありましたが
現代でそれをやると
「24時間、戦って税金ガッツリハラエマスカ」という悲しい結末になりかねません。
年収600万円は
税金という強力なディフェンスに捕まらない
絶妙な「安全地帯」なのです。
理由②:国の優遇制度や各種給付金の上限リスクを回避できる
年収が800万〜1,000万円を超えてくると
税金が高くなるだけではありません。
国からの各種手当や優遇制度が「所得制限」という見えない壁によってバッサリ切り捨てられます。
※すでに撤廃されている制限も記載しています。
- 配偶者控除の適用外(年収900万超で控除額減額、1,000万超で適用外) [出典:国税庁『配偶者控除』]
- 児童手当の所得制限(世帯主の年収約960万円以上で特例給付へ減額、約1,200万円以上で支給停止 ※制度改正前の基準参照:児童手当の所得制限は、2024年(令和6年)10月分(同年12月支給)から完全に撤廃されました) [出典:こども家庭庁]
- 高等学校等就学支援金(高校無償化)の対象外(世帯年収約910万円以上で対象外):2026年度(令和8年度)から高等学校等就学支援金の所得制限が完全撤廃され、年収約910万円以上の世帯も含めてすべての世帯が対象となりました [出典:文部科学省『高校生等への修学支援』]
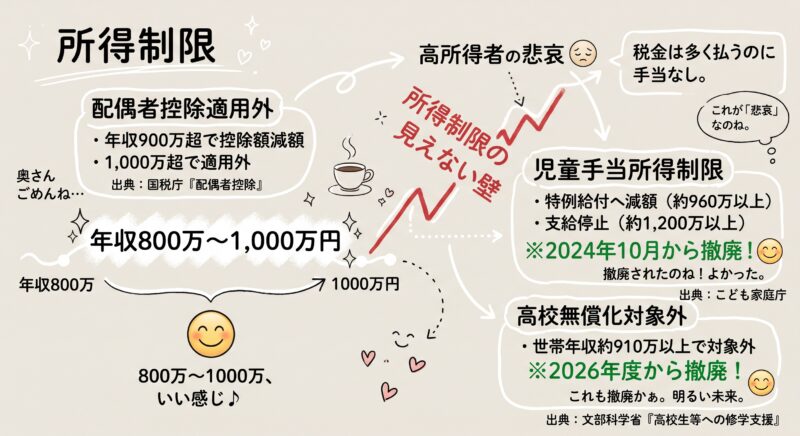
税金を人一倍多く払っているのに
手当や補助金は一切もらえない。
これぞまさに「高所得者の悲哀」です。
年収600万円であれば
国の優遇制度や控除をフル活用しつつ
しっかりとした手取りを確保できるため
制度的なコスパが圧倒的に良いのです。
理由③:幸福度の「頭打ちライン」に近い
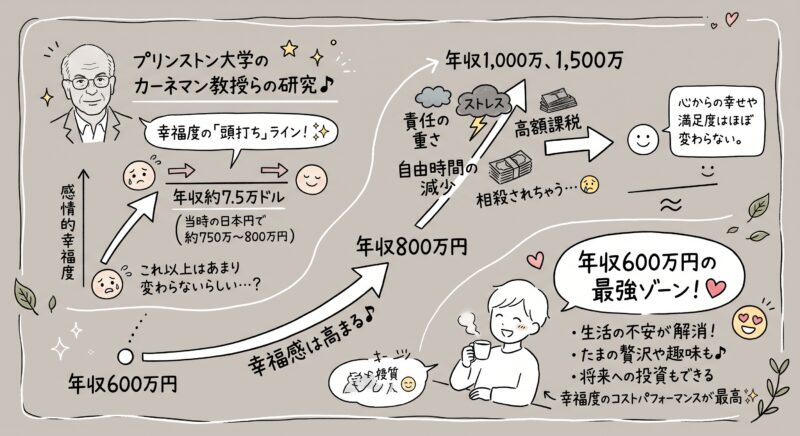
ノーベル経済学賞を受賞したプリンストン大学のダニエル・カーネマン名誉教授らの有名な研究があります。
それによると、「感情的幸福度は、年収約7.5万ドル(当時の日本円で約750万〜800万円)で頭打ちになる」ことが示されています。
[出典:Kahneman & Deaton (2010) “High income improves evaluation of life but not emotional well-being“]
年収が600万円から800万円に上がると幸福感は高まりますが
それ以上(年収1,000万や1,500万)になっても
責任の重さ
ストレス
自由時間の減少
高額課税などが相殺し
心からの幸せや満足度はほとんど変わらないのです。
年収600万円は
生活の不安が解消され
たまの贅沢や趣味を楽しみながら
将来への投資もできる
「幸福度のコストパフォーマンスが最高に高いゾーン」と言えます。

年収600万円から目指す「新NISA」活用シミュレーション
年収600万円の手取りから
毎月6万円を「新NISA(つみたて投資枠・成長投資枠)」へ投入できたとしましょう。
世界株(オルカン)や米国株(S&P500)のインデックスファンドに積立投資し
過去の歴史的平均に近い
「年利5%(複利)」で運用できた場合
私たちの資産はどのように育っていくでしょうか?
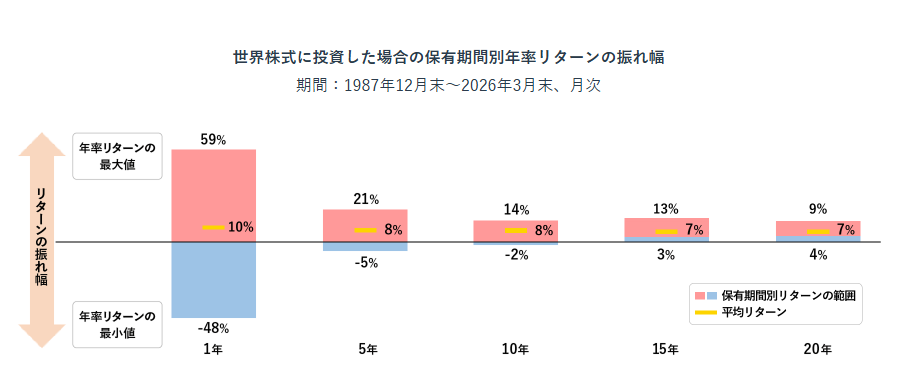
※(使用した指数)世界株式:MSCI ACWI(税引前配当込み・米ドルベース)
上記は投資開始月を1ヵ月ずつずらして、1年間、5年間、10年間、15年間、20年間、世界株式に投資した場合のシミュレーションです。税金・手数料などは考慮しておりません。過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。
(出所)ブルームバーグのデータを基に野村アセットマネジメント作成
年齢別:65歳時点の資産シミュレーション(月6万円積立・年利5%)
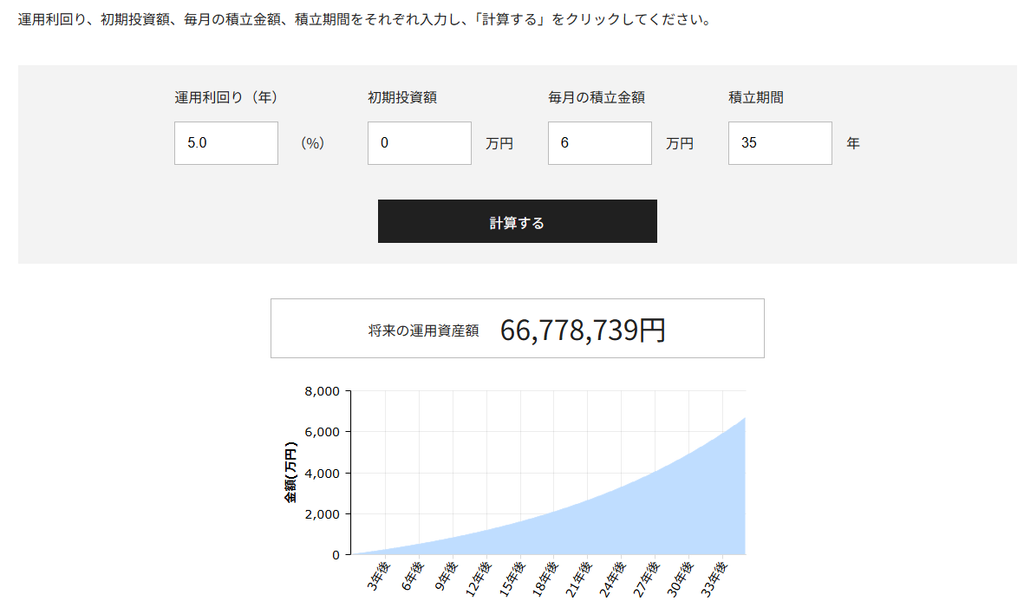
- 30歳からスタート(35年間運用)
- 投資元本:2,520万円
- 65歳時点の想定資産:約6,600万円(運用益:約4,080万円!)
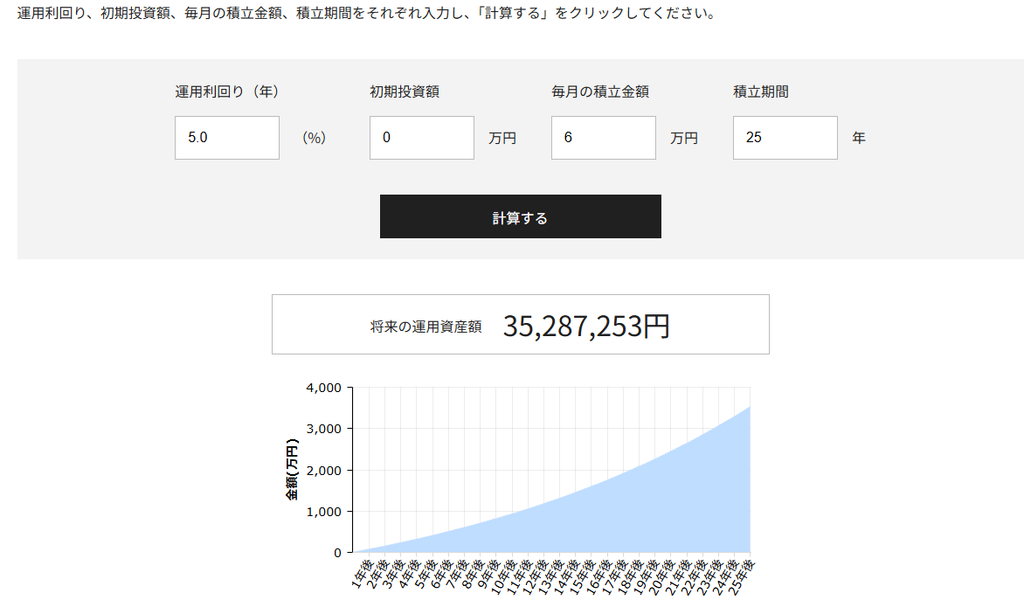
- 40歳からスタート(25年間運用)
- 投資元本:1,800万円
- 65歳時点の想定資産:約3,500万円(運用益:約1,700万円!)
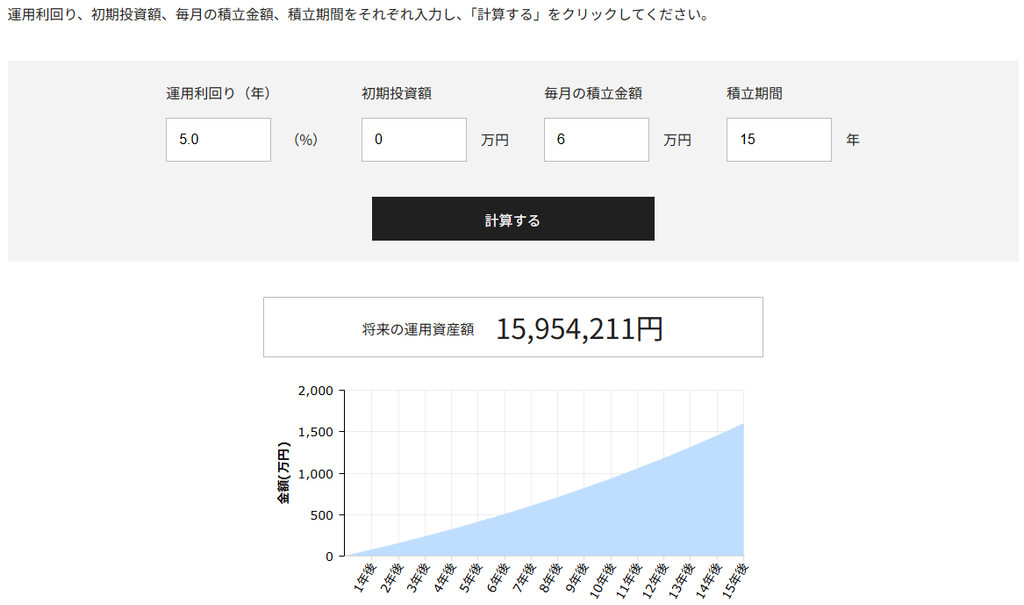
- 50歳からスタート(15年間運用)
- 投資元本:1,080万円
- 65歳時点の想定資産:約1,600万円(運用益:約520万円!)
40代からスタートしても
65歳時点で約3,500万円という大きな資産を築くことができます。
世間で一時期話題になった
「老後2,000万円問題(金融庁『高齢社会における資産形成・管理』報告書)」など
余裕でサヨナラ満塁ホームランです。
しかも
新NISA制度を使えば
通常なら20.315%取られる運用益への税金が完全にゼロ(非課税)になります。
[出典:金融庁『NISA特設ウェブサイト』]
所得税:15%
復興特別所得税:0.315%(所得税額の2.1%)
住民税:5%
合計:20.315%
「40代から投資を始めても遅いんじゃないか…」と不安になるお父さん、お母さん
大丈夫です!
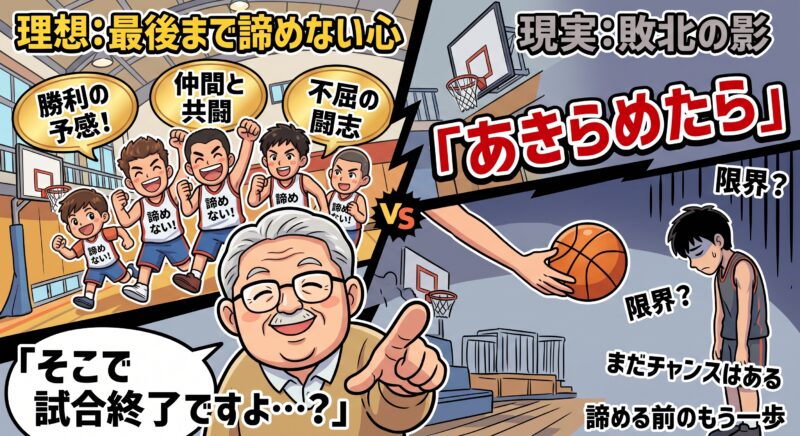
『SLAM DUNK』の安西先生の言葉を思い出してください。
「あきらめたらそこで試合終了ですよ…?」
今この瞬間から打席に立ち
毎月コツコツと買い増していくことが
将来の自分と家族を救う最強のファインプレーになります。
第2部のまとめと次回予告
第2部では
年収600万円の具体的な手取り感
税金面でのコストパフォーマンスの高さ
新NISAを使った資産形成の威力をシミュレーションしました。
「よし!年収600万円がコスパ最強なのは良く分かった!」
「でも、今の自分は年収400万円台……どうやってその打席に立てばいいんだよ!」
そんな心の叫びが聞こえてきます。
続く最終章【第3部】では、
- 今の年収から「年収600万円」を最短で突破する2つの具体的アクション
- 40代から始める「軸ずらし転職」と「複数収入(副業・チームプレー)」の戦略
- 資産形成で最も大切な「70点主義」と試打席に立つマインド
について
余すことなくお伝えします!
「人生の後半戦」を勝利で飾るための具体的なステップを解説しますので
最後までぜひお読みください!
【著者プロフィール】
FPしょうと
このブログは野球を通じて、社会で通用するリーダーを育てる。そして、お金を理由に子供の夢を諦めさせない。この2つの柱で、あなたの親子バッテリーを全力で応援するブログです!
【PR】「毎朝のムズムズやダニ対策、諦めてない?」30年の実績を誇るテイジンのミクロガードなら、超極細繊維でダニをブロック!最新作はグッドデザイン賞受賞で肌触りも抜群です。
洗える布団でハウスダストから家族の健康を守る「最強の守備」を敷いて、快適な睡眠環境へフルスイング!


コメント