

こんにちは!「FPしょうと」です。
少年野球のコーチとしてグラウンドで子どもたちと汗を流しながら
現役のファイナンシャルプランナー(FP2級)として
子育て世代や40代の資産形成をサポートしています。
「資産1000万円まではなんとか貯めたけれど」
「そこから3000万円の壁が厚すぎる…」
「教育費もこれから本格化するし」
「本当に資産3000万円なんて達成できるの?」
こんな風に悩んでいませんか?
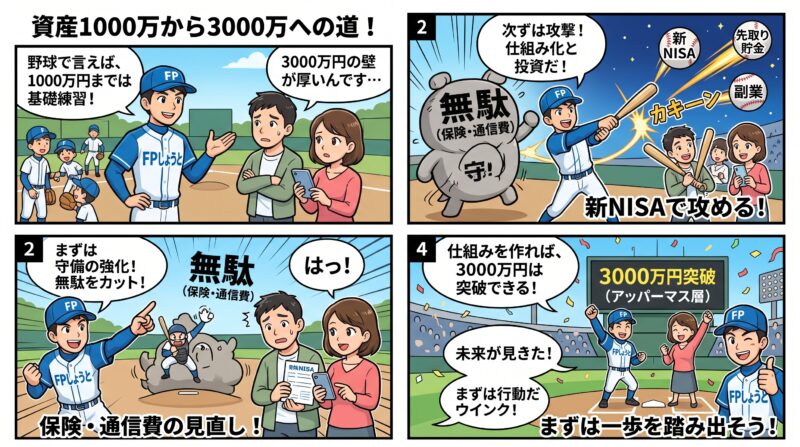
野球で言えば
1000万円までは「基礎体力づくりや基本ノックの反復」。
そして3000万円の突破は
「チーム全体の戦術を整え、勝ちパターン(仕組み)を確立するイニング」です。
私自身もかつては
無駄な固定費を払ったり
なんとなくお金を使ったりしていた時期がありました。
しかし
正しい戦略を立てて
「守り」と「攻め」を徹底した結果
最速最短で資産3000万円の壁をぶち破ることができました。
今回は
資産1000万円から3000万円を最短で突破するための
「具体的な攻略法」と「3000万円達成後に見える世界の変化」について
FPかつ野球コーチの視点から分かりやすく解説します!


1. 資産1000万円〜3000万円は「アッパーマス層」への登竜門
野村総合研究所の資産ピラミッドによると
資産1000万円〜3000万円未満は「マス層(資産3000万円未満)」の上位に位置します。
そして3000万円を超えると
いよいよ「アッパーマス層(3000万〜5000万円未満)」へとステージが上がります。
日本の全世帯で見ても
資産1000万円以上を保有している世帯は全体の一部(50代でも20〜30%程度)
3000万円となると、まさに「超えられない壁」のように感じるかもしれません。
ですが、安心してください。
お金を増やす方程式は
野球のスコアブックと同じで「やるべき正解」が明確に決まっています。

2. まずは徹底的に「お金と時間の漏れ」を防ぐ(守りの固め)
野球でも
いくら打線が強力でもエラーや四球で失点を重ねていては試合に勝てません。
資産形成もまったく同じで
まずは「無駄なお金と時間の流出(漏れ)」を止めることが最優先です。
① 保険の見直し(固定費のラスボス撃破)
FPとして多くの方の相談を受けていて最ももったいないと感じるのが
不要な「貯蓄型保険」や「外貨建て保険」です。
手数料が高く
利回り(年利0.8%程度など)が極めて低い保険に入り続けていると
せっかくの入金力が削られてしまいます。
「増えない保険にお金をあずけるより、自分で新NISAを使った方がずっと増えるよ!」 というのは、こういう計算があるからなんですね。
- 入るべき保険は3つだけ:
- 火災保険
- 自動車保険
- 掛け捨ての生命保険(必要最小限)
- 確率が低く、発生した際の影響が甚大なリスクだけに保険をかけ
- それ以外は「NISAなどの資産運用」で備えるのが鉄則です。

【保険の利回りの低さをちょっと詳しく解説】
「毎月のおこづかいを貯めて、将来いくらになるか」という話に例えて説明します!
1. なぜ「保険」の増え方は分かりにくいの?
たとえば、「毎月 1万円」 を 40年間 貯金したとします。
- 自分が払ったお金の合計1万円×12ヶ月×40年 = 480万円
40年後に、保険会社から 「600万円にして返します!」 と言われたとします。
- 増えたお金600万円 – 480万円 = 120万円(プラス!!!)
これを見ると、「わあ!120万円も増えた!すごい!」 と思いますよね。
でも、ここに「落とし穴」があります。
2. 「1年でどれくらい増えたか(年利)」の計算
お金が増えるスピードを見るときは、「1年あたり何%増えたか(年利:ねんり)」 で比べます。
もし、払った「480万円」が最初からあって、それが40年かけて「600万円」になったとしたら、計算はこうなります。
算数でやる簡単な計算(単利:たんり)
- 全体で何%増えたか?
{増えたお金(120万円)}÷{払ったお金(480万円)} = 0.25 (25%増えた!) - それを40年でわると、1年あたりは?
25%÷40年 = 0.625%
つまり、「1年で たったの 0.6% くらい」 しか増えていないことになります!
3. さらに本当はもっと少ない!?(毎月払う場合)
上の計算は「最初に480万円をドカンと預けた場合」です。
実際には、「毎月少しずつ(1万円ずつ)」 払っていきますよね。
毎月コツコツ払う場合の本当の増え方(複利・IRR)を計算すると、もっと低くなって「1年で 約0.4%〜0.8%」 くらいにしかなりません。
※銀行の普通預金も今では0.5%のところもあります・・・(2026年9月現在)「40年もお金を預けたのに、1年で1%も増えていない」 というのが現実です。
4. なぜそんなに増えないの?
理由はとってもシンプルです。
あなたが払った「1万円」は、全額が貯金されているわけではないからです。
払った「1万円」の中身は、勝手に3つに分けられています。
- 貯金にまわるお金(半分くらい)
- 保険会社のお給料やお店の電気代(手数料)
- 万が一のときにあげるお金の準備(保障のお金)
つまり
最初から手数料や手当が引き去られた「残りのお金」だけで貯金・運用しているから
40年たっても全然増えないのです。
5. 一番かしこいお金の増やし方
だから、FP(お金のプロ)はこう考えます。
- 「保険(おまもり)」 と 「貯金・投資(増やす)」 をバシッと分ける!
- 保険:掛け捨て(安いやつ)に入って、万が一のときだけ守ってもらう。
- 投資(NISAなど):無駄な手数料を払わず、自分の力で「1年で5%増える場所(全世界の株など)」にお金を預ける。
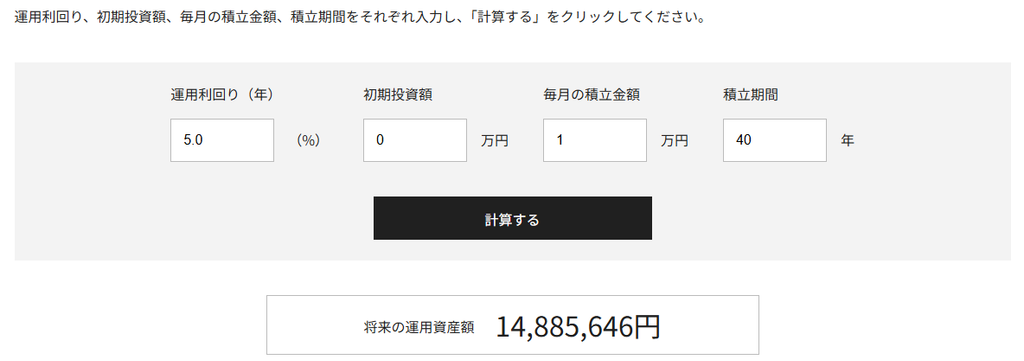
同じ「毎月1万円×40年(480万円)」でも
1年で5%増える場所で運用すると
40年後には約1,500万円(+1,000万円以上!)になる可能性があります。

② 家賃・通信費の見直し
- 家賃・住居費
家賃を月2〜3万円下げるだけで
5年で100万円以上の差になります。
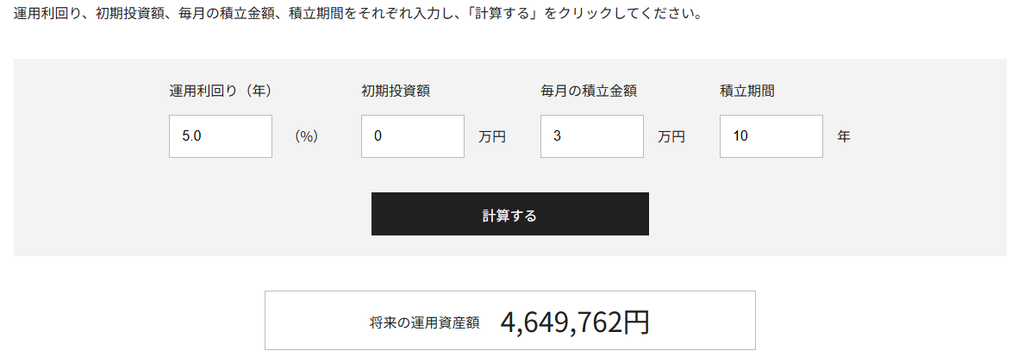
その浮いたお金を年利5%で運用すれば
10年後には大きな資産に化けます。
元本180万円で10年後460万円の可能性が!(+280万円)
- 通信費
大手キャリアのまま放置している方は
今すぐ格安SIM・格安プランへ変更しましょう。
これだけで月数千円〜1万円の固定費削減になります。

③ 時間とお金を奪う「無駄な習慣」のカット
- 乗り気ではない「付き合いだけの飲み会」
- スマホゲームへの無計画な課金
これらは「お金」だけでなく
貴重な「時間」も奪っていきます。
浮いた時間で本を読んだり
副業に挑戦したりする方が
長期的なリターンは遥かに高くなります。
3. 資産を最速で爆発させる「攻めの4ステップ」
守りを固めたら、次は得点力を上げる「攻撃のイニング」です。
ステップ1:お金の勉強(読書&インプット)
まずは
「資産形成のルール(攻略本)」を頭に入れましょう。
マネー本を4〜5冊読めば
成功している人がみんな同じ原則(固定費削減・先取り貯金・インデックス投資)を語っていることに気づくはずです。
参考著書
『本当の自由を手に入れる お金の大学』(両学長 著)
『バビロン大富豪の教え』(ジョージ・S・クレイソン 著)
『お金は寝かせて増やしなさい』(水瀬ケンイチ 著)
『ウォール街のランダム・ウォーカー』(バートン・マルキール 著)
『私の財産告白』(本多静六 著)
 | 改訂版 本当の自由を手に入れる お金の大学 [ 両@リベ大学長 ] 価格:1650円 |

 | 価格:1782円 |
 | 価格:1760円 |
 | 価格:2750円 |
 | 価格:1650円 |

ステップ2:先取り貯金の仕組み化
給料が入ったら
貯金・投資に回すお金を
「一瞬で視界から消し飛ばす」のがコツです。
「生活費口座」と「貯蓄・投資用口座」を分け
自動で先取りする仕組みを作りましょう。
手元にお金が見えていると
人はどうしても使ってしまう生き物です。
ステップ3:新NISAを活用したインデックス投資
生活防衛資金(半年〜2年分の生活費)を確保したら
余剰資金は迷わず「新NISA」を活用して
インデックスファンド(eMAXIS Slim 米国株式(S&P500)やオルカンなど)へ投入します。
元本が1000万円を超えてくると
年利5%の運用でも年間50万円
3000万円になれば年間150万円相当の含み益を生み出す
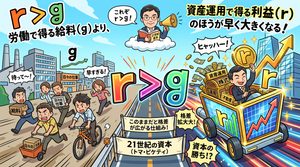
「複利の力(R > G)」が本格的に働き始めます。
ステップ4:収入を増やす(副業・転職・キャリアアップ)
本業での昇給だけに頼るのではなく
副業や転職
あるいは自身の市場価値を高める行動を起こしましょう。
月5万円でも副業収入が増えれば、年間60万円の強力な入金力が加わります。

4. 資産3000万円を突破して分かった「5つの変化」
私自身
資産3000万円を達成した時に
まるでレベルアップしたかのような感覚を味わいました。
実際に到達して感じた大きな変化は以下の5つです。
1.金銭感覚が「価格」ではなく「価値」基準になる
日常の無駄遣いや値引きシールには敏感になりますが
将来価値を生む投資やNISAへの満額設定には躊躇しなくなります。
2.節約と投資が「自動モード(習慣化)」になる
歯磨きや顔洗いと同じで
意識しなくても勝手にお金が貯まるマインド・行動パターンが定着します。
3.お金が減りにくくなり、資産形成スピードが加速する
3000万円を年利5%で運用すれば年間150万円
年利7%なら210万円
もはや「もう一人分の給料(1馬力)」が勝手に働いてくれている状態になります。
4.お金をかけなくても充実した毎日を送れるようになる
読書、スポーツ(野球やテニス)、公園での散歩、家族との時間など
身の丈に合った本当の幸せに気づけるようになります。
5.精神的な余裕が段違いになり、選択肢が増える
「最悪、いつでも会社を辞められる」
「10年以上は生活できる」
という確固たる防波堤ができるため
職場の人間関係や理不尽なプレッシャーにも動じなくなります。
5. まとめ:知識を「行動(アウトプット)」に変えよう!
ここまで資産1000万円から3000万円を最短突破する方法をお伝えしてきました。
実は
資産形成のノウハウ自体に
「知られていない魔法」なんてものはありません。
本でもYouTubeでも
成功しているFPや投資家が言っている正解はすべて同じです。
それなのに
なぜ達成できる人とできない人に分かれるのか?
答えはたった一つ
「実際に試打席に立って、バットを振ったかどうか(行動したか)」です。
どれだけ素晴らしい知識を得ても
行動しなければ資産は1円も増えません。
- 今すぐ保険の証券を確認してみる
- 格安SIMへの乗り換え手続きをする
- 新NISAの積立額を5,000円増やしてみる
どんなに小さくてもかまいません。
今日
この瞬間から「具体的な1歩」を踏み出してみませんか?
あなたの資産形成と素晴らしい未来を、全力で応援しています!

【著者プロフィール】
FPしょうと
このブログは野球を通じて、社会で通用するリーダーを育てる。そして、お金を理由に子供の夢を諦めさせない。この2つの柱で、あなたの親子バッテリーを全力で応援するブログです!
【PR】「重いボトルの交換や毎月の水代、まだ消耗してない?」アクアバンクなら水道水を注ぐだけでミネラル水素水が定額飲み放題!既存サーバーからの乗り換えが半数以上の大人気です。
ボトル要らずで家計の守備力も抜群。料理にも惜しみなく使って、健康的で快適な毎日へフルスイング!


コメント